Domande frequenti
Le risposte alle domande che privati, professionisti e imprese rivolgono più spesso allo Studio. Le indicazioni hanno carattere generale e sono aggiornate alla data indicata in fondo alla pagina: per la valutazione del singolo caso è sempre opportuno un confronto con un professionista.
Partita IVA e regime forfettario
Come si apre una partita IVA?
Per lavoratori autonomi e professionisti la partita IVA si apre presentando all’Agenzia delle Entrate la dichiarazione di inizio attività entro 30 giorni dall’avvio. Per le imprese la richiesta avviene tramite la Comunicazione Unica (ComUnica), che comprende anche l’iscrizione al Registro delle imprese e le posizioni previdenziali. Prima dell’apertura è importante scegliere il codice ATECO e il regime fiscale più adatto.
Riferimenti: art. 35, D.P.R. 633/1972.
Chi può accedere al regime forfettario?
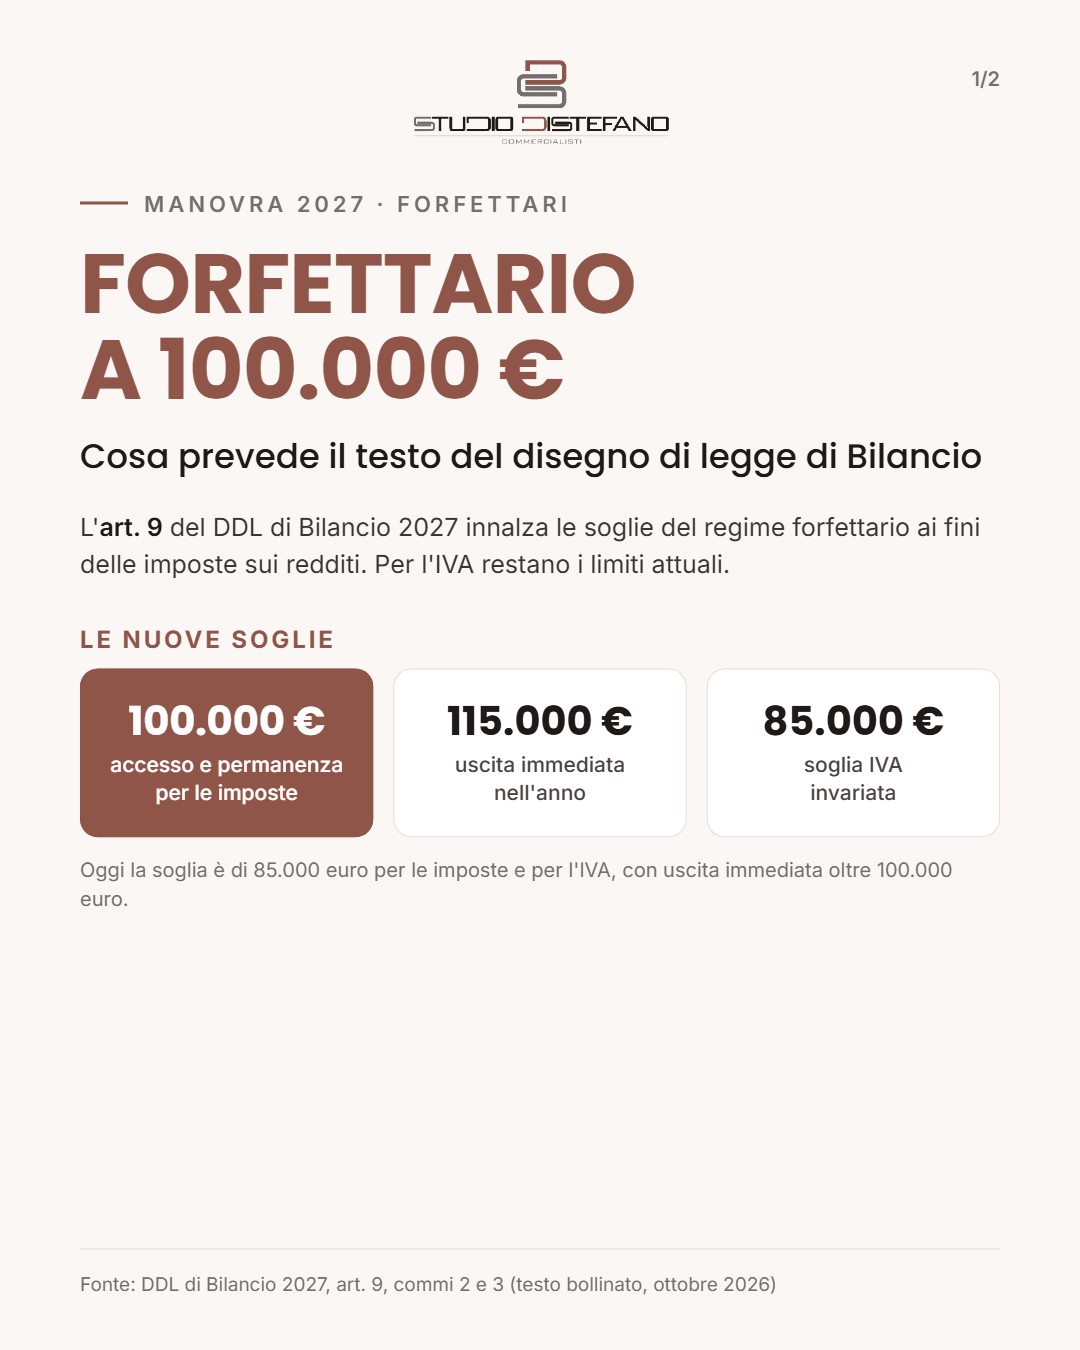
Possono accedervi le persone fisiche che nell’anno precedente hanno conseguito ricavi o compensi non superiori a 85.000 euro e non si trovano in una delle cause di esclusione: tra queste, il possesso di partecipazioni di controllo in società a responsabilità limitata che svolgono attività riconducibili, l’attività svolta prevalentemente nei confronti del datore di lavoro dei due anni precedenti e redditi di lavoro dipendente o assimilati superiori a 35.000 euro nell’anno precedente (soglia valida per il 2026). Se nel corso dell’anno i ricavi superano 100.000 euro, l’uscita dal regime è immediata.
Novità in arrivo: il disegno di legge di Bilancio 2027, ora all’esame del Parlamento, prevede di elevare la soglia a 100.000 euro ai fini delle imposte sui redditi (con uscita immediata oltre 115.000 euro), lasciando invariati i limiti IVA, e di confermare per il 2027 il limite di 35.000 euro per i redditi di lavoro dipendente. Le modifiche si applicheranno solo dopo l’approvazione definitiva. Aggiornamenti nella sezione Aggiornamenti.
Riferimenti: art. 1, commi 54-89, L. 190/2014; art. 1, comma 27, L. 199/2025; DDL di Bilancio 2027, art. 9 (testo all’esame del Parlamento).
Quanto si paga di tasse nel regime forfettario?
Il reddito si determina applicando ai ricavi o compensi un coefficiente di redditività stabilito per ciascuna attività. Sul reddito così ottenuto, al netto dei contributi previdenziali versati, si applica un’imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni di una nuova attività, in presenza dei requisiti previsti.
Riferimenti: art. 1, commi 64-65, L. 190/2014.
Il forfettario deve emettere fattura elettronica?
Sì. Dal 1° gennaio 2024 l’obbligo di fatturazione elettronica riguarda tutti i contribuenti in regime forfettario, indipendentemente dall’ammontare dei ricavi.
Riferimenti: art. 18, D.L. 36/2022.
Dichiarazioni e documenti
Entro quando si presenta la dichiarazione dei redditi?
Il modello 730 si presenta entro il 30 settembre. Il modello Redditi Persone Fisiche si trasmette in via telematica entro il 31 ottobre dell’anno successivo a quello di riferimento. Quando la scadenza cade di sabato o in un giorno festivo, slitta al primo giorno lavorativo successivo.
Riferimenti: D.Lgs. 1/2024; art. 2, D.P.R. 322/1998.
Quali documenti servono per il 730?
In generale: Certificazione Unica, documento d’identità e codice fiscale, eventuali altri redditi (canoni di locazione, redditi da terreni e fabbricati), spese detraibili e deducibili (sanitarie, interessi del mutuo, istruzione, assicurazioni, interventi edilizi), con la prova del pagamento con strumenti tracciabili quando richiesta, e la dichiarazione dell’anno precedente. Lo Studio fornisce su richiesta un elenco completo e personalizzato.
Per quanto tempo vanno conservati i documenti fiscali?
Le scritture contabili e la relativa documentazione vanno conservate per dieci anni ai fini civilistici. Ai fini fiscali, i documenti devono essere conservati almeno fino alla scadenza del termine per l’accertamento, che per le imposte sui redditi è il 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione (settimo in caso di omessa dichiarazione).
Riferimenti: art. 2220 c.c.; art. 43, D.P.R. 600/1973.
Debiti fiscali e crisi d’impresa
È possibile pagare a rate le cartelle esattoriali?
Sì. Per le richieste presentate nel 2025 e nel 2026, i debiti fino a 120.000 euro possono essere rateizzati fino a 84 rate mensili su semplice richiesta; per importi superiori, o per piani più lunghi fino a 120 rate, occorre documentare una temporanea situazione di obiettiva difficoltà. Il numero massimo di rate ordinarie aumenta progressivamente negli anni successivi. Il piano decade in caso di mancato pagamento di otto rate, anche non consecutive.
Riferimenti: art. 19, D.P.R. 602/1973, come modificato dal D.Lgs. 110/2024.
Cosa può fare un’impresa in difficoltà finanziaria?
L’imprenditore che si trova in condizioni di squilibrio patrimoniale o economico-finanziario può accedere alla composizione negoziata della crisi, con l’assistenza di un esperto indipendente, per cercare un accordo con i creditori prima che la situazione diventi irreversibile. Il Codice della crisi prevede anche altri strumenti, come gli accordi di ristrutturazione e il concordato preventivo. Intervenire per tempo amplia le soluzioni disponibili.
Riferimenti: artt. 12 e ss., D.Lgs. 14/2019 (Codice della crisi d’impresa e dell’insolvenza).
Chi non riesce a pagare i propri debiti può trovare una soluzione?
Sì. Consumatori, professionisti, piccoli imprenditori e imprenditori agricoli in situazione di sovraindebitamento possono accedere alle procedure previste dal Codice della crisi: ristrutturazione dei debiti del consumatore, concordato minore e liquidazione controllata, fino all’esdebitazione, cioè la liberazione dai debiti residui. Le procedure si svolgono con l’assistenza di un Organismo di composizione della crisi (OCC) e di un gestore della crisi.
Riferimenti: artt. 65 e ss., 268 e ss., D.Lgs. 14/2019.
Lo Studio
Come si può fissare un appuntamento?
È possibile contattare lo Studio telefonicamente al 095 917896, tramite WhatsApp al +39 371 374 8765 (solo messaggi) o via email all’indirizzo info@studiodistefanocommercialisti.it. Lo Studio si trova in Via Vittorio Emanuele III, 369/B, a Belpasso (CT).
Informazioni aggiornate al 2 novembre 2026. Le risposte hanno carattere generale e non costituiscono consulenza professionale.