Secondo acconto del 30 novembre 2026: metodo storico o previsionale
6 novembre 2026 · Scadenze fiscali
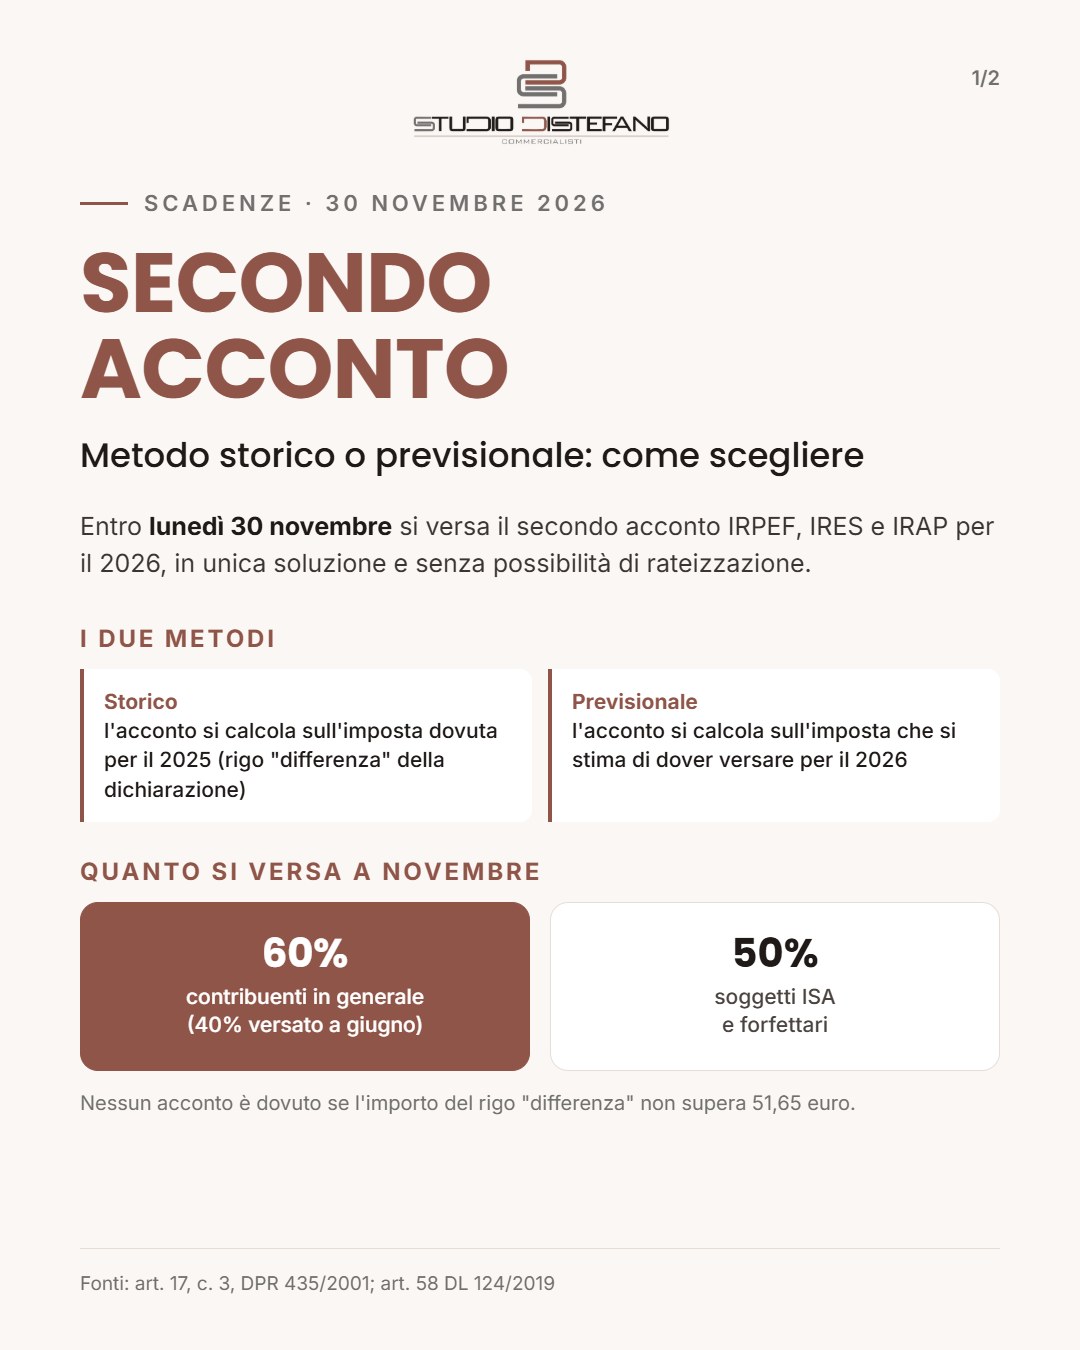
Entro lunedì 30 novembre 2026 si versa il secondo acconto delle imposte dovute per il 2026: IRPEF, IRES, IRAP, imposta sostitutiva dei forfettari e cedolare secca. Il versamento va effettuato in un’unica soluzione e non può essere rateizzato. Prima di predisporre il modello F24 è opportuno scegliere il metodo di calcolo: storico o previsionale.
Metodo storico e metodo previsionale
- metodo storico: l’acconto è calcolato sull’imposta dovuta per l’anno precedente, cioè sull’importo indicato nel rigo “differenza” della dichiarazione dei redditi 2026 (periodo d’imposta 2025);
- metodo previsionale: l’acconto è calcolato sull’imposta che si stima di dover versare per il 2026, tenendo conto dei redditi, degli oneri e delle detrazioni dell’anno in corso.
Quanto si versa a novembre
- per i contribuenti in generale, il secondo acconto è pari al 60% dell’acconto complessivo (il primo acconto, del 40%, è stato versato entro giugno o luglio);
- per i soggetti che applicano gli ISA e per i contribuenti in regime forfettario, la ripartizione è del 50% e 50%;
- l’acconto non è dovuto se l’importo del rigo “differenza” non supera 51,65 euro;
- se l’acconto complessivo è di importo contenuto (prima rata non superiore a 103 euro), può essere versato per intero a novembre.
Quando può convenire il metodo previsionale
Il metodo previsionale consente di versare un acconto inferiore quando si prevede che l’imposta del 2026 sarà più bassa di quella del 2025. I casi più frequenti sono:
- redditi in calo, per minori ricavi o compensi o per maggiori costi o oneri deducibili;
- riduzione dell’aliquota IRPEF: dal 2026 l’aliquota del secondo scaglione (redditi da 28.000 a 50.000 euro) è scesa dal 35% al 33%. Il metodo storico, basato sull’imposta del 2025 calcolata con l’aliquota precedente, può quindi portare a versare più del necessario;
- nuove detrazioni o crediti d’imposta spettanti per il 2026.
Attenzione alla stima
La scelta del metodo previsionale richiede una stima prudente. Se l’acconto versato risulta inferiore a quello dovuto sulla base dell’imposta effettiva, si applica la sanzione del 25% sulla differenza non versata, oltre agli interessi; la sanzione è riducibile con il ravvedimento operoso. Per i soggetti che hanno aderito al concordato preventivo biennale valgono regole specifiche sul calcolo degli acconti.
Le altre scadenze del 30 novembre
Alla stessa data scade anche il secondo acconto dei contributi previdenziali dovuti da artigiani e commercianti sul reddito eccedente il minimale e dagli iscritti alla gestione separata INPS.
Lo Studio Distefano è a disposizione per valutare il metodo di calcolo più adatto alla posizione di ciascun cliente e per la predisposizione dei modelli F24.
Fonti: art. 17, comma 3, DPR 7 dicembre 2001, n. 435; art. 58 DL 26 ottobre 2019, n. 124 (risoluzione Agenzia delle Entrate n. 93/E/2019); art. 1, comma 3, L. 30 dicembre 2025, n. 199; art. 13 D.Lgs. 18 dicembre 1997, n. 471. Spunto da Informazione Fiscale e PMI.it. Informazioni aggiornate al 4 novembre 2026.