Compensazioni in F24: la soglia dei debiti a ruolo scende a 30.000 euro (proposta)
9 novembre 2026 · Novità fiscali
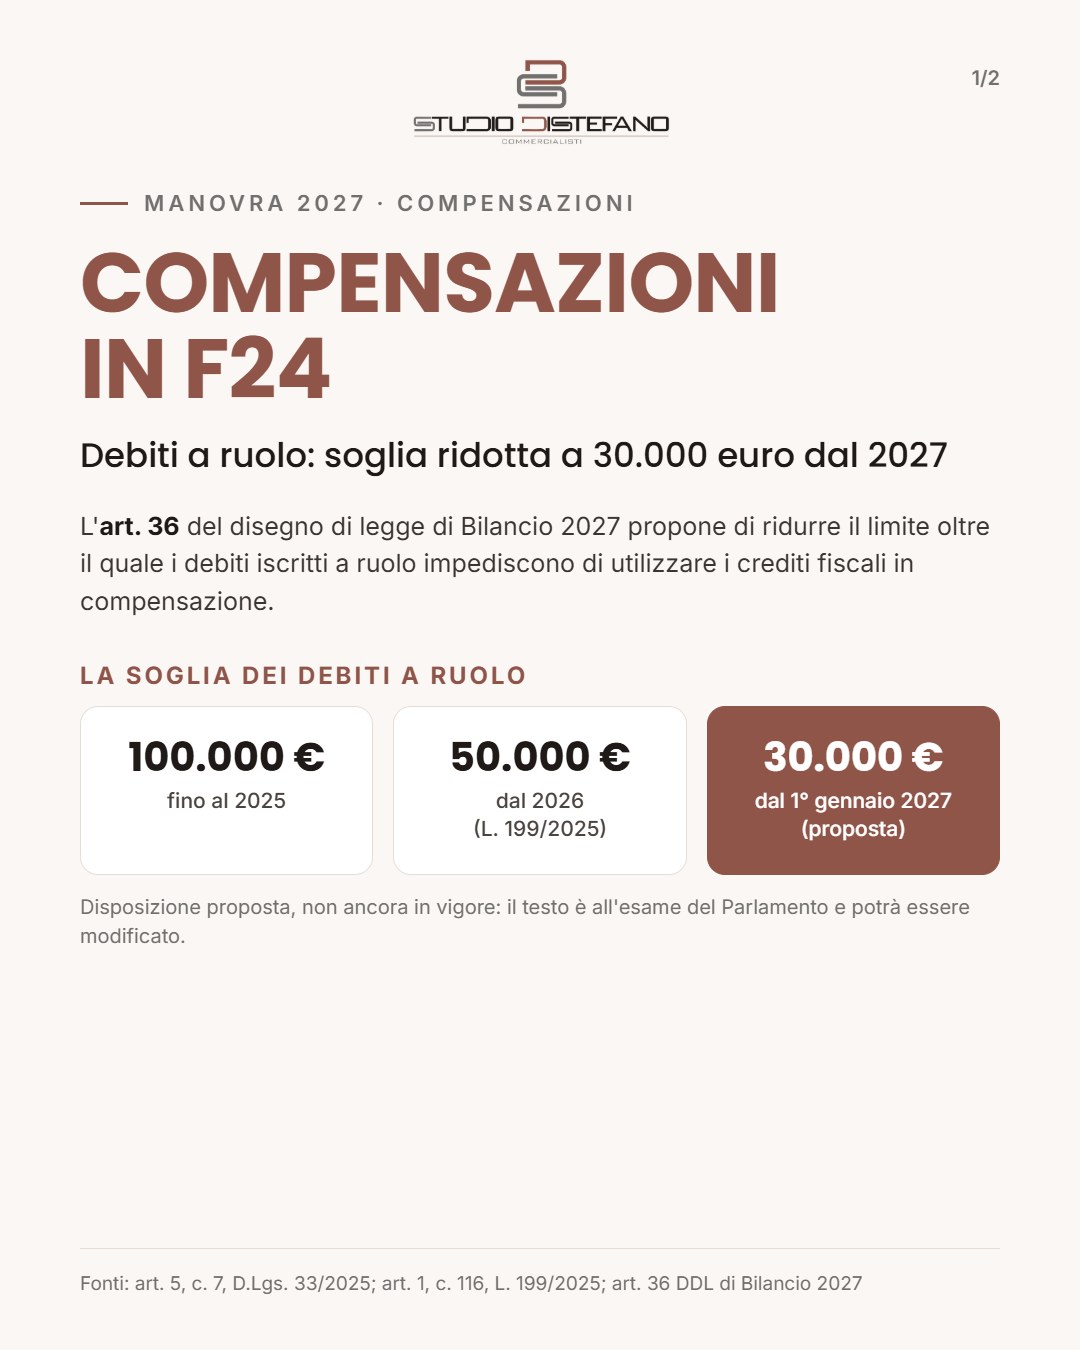
L’art. 36 del disegno di legge di Bilancio 2027, all’esame della Camera (AC 3174), propone di ridurre da 50.000 a 30.000 euro la soglia dei debiti erariali iscritti a ruolo o affidati agli agenti della riscossione oltre la quale è preclusa la compensazione orizzontale dei crediti nel modello F24. La decorrenza prevista è il 1° gennaio 2027. Si tratta di una disposizione proposta, non ancora in vigore, che potrà essere modificata durante l’esame parlamentare.
Come è cambiata la soglia
- fino al 2025 la preclusione scattava con debiti a ruolo scaduti di importo superiore a 100.000 euro;
- dal 1° gennaio 2026 la soglia è stata ridotta a 50.000 euro dall’art. 1, comma 116, della legge di Bilancio 2026 (L. 199/2025), che ha modificato l’art. 5, comma 7, del D.Lgs. 33/2025 (Testo unico versamenti e riscossione);
- il DDL di Bilancio 2027 propone 30.000 euro, a decorrere dal 1° gennaio 2027.
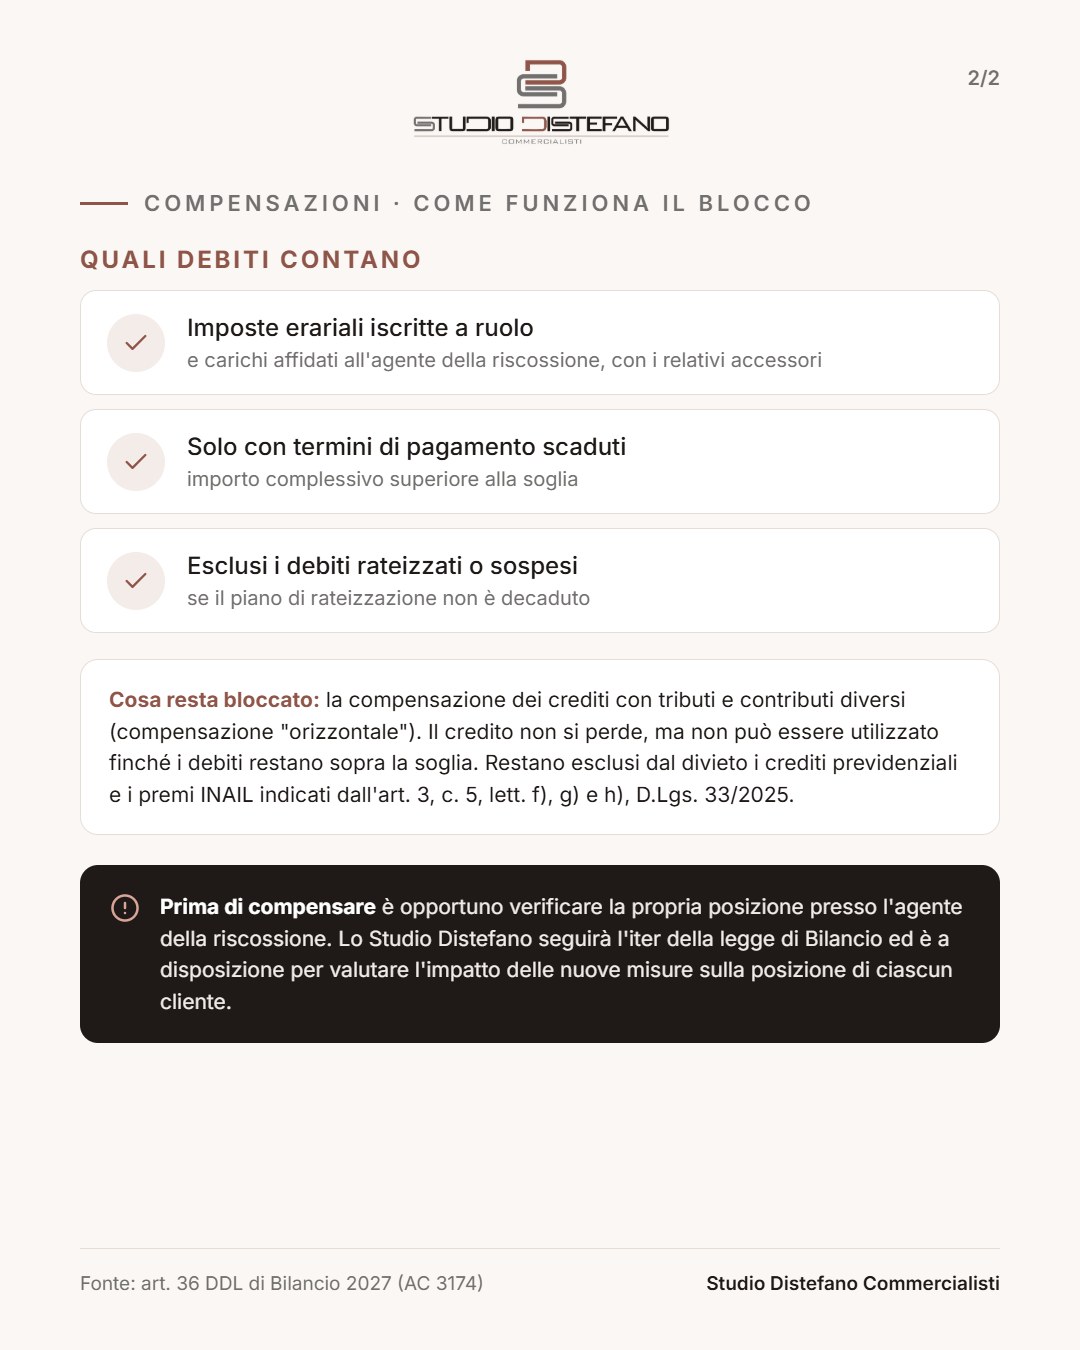
Quali debiti contano
- imposte erariali e relativi accessori iscritti a ruolo, e carichi affidati agli agenti della riscossione;
- solo debiti con termini di pagamento scaduti e non sospesi, di importo complessivamente superiore alla soglia;
- non rilevano le somme oggetto di piani di rateazione non decaduti.
Cosa resta bloccato
Il divieto riguarda la compensazione “orizzontale”, cioè l’utilizzo dei crediti per il pagamento di tributi e contributi diversi. Il credito non si perde, ma non può essere utilizzato finché i debiti restano sopra la soglia. Restano esclusi dal divieto i crediti previdenziali e i premi INAIL individuati dall’art. 3, comma 5, lettere f), g) e h), del D.Lgs. 33/2025.
Cosa fare
Chi utilizza abitualmente crediti in compensazione, in particolare imprese e professionisti con crediti IVA o d’imposta, farà bene a verificare la propria posizione presso l’agente della riscossione e lo stato di eventuali rateizzazioni prima di predisporre i modelli F24.
Lo Studio Distefano seguirà l’iter della legge di Bilancio ed è a disposizione per valutare l’impatto delle nuove misure sulla posizione di ciascun cliente. Questa pagina sarà aggiornata con il testo definitivo.
Fonti: disegno di legge di Bilancio 2027, art. 36 (AC 3174, Camera dei deputati); art. 5, comma 7, e art. 3, comma 5, D.Lgs. 24 marzo 2025, n. 33; art. 1, comma 116, L. 30 dicembre 2025, n. 199. Spunto da Edilizia.com e FiscoeTasse. Informazioni aggiornate al 5 novembre 2026.