Forfettario 2027: soglia a 100.000 euro, cosa prevede il testo della manovra
4 novembre 2026 · Novità fiscali
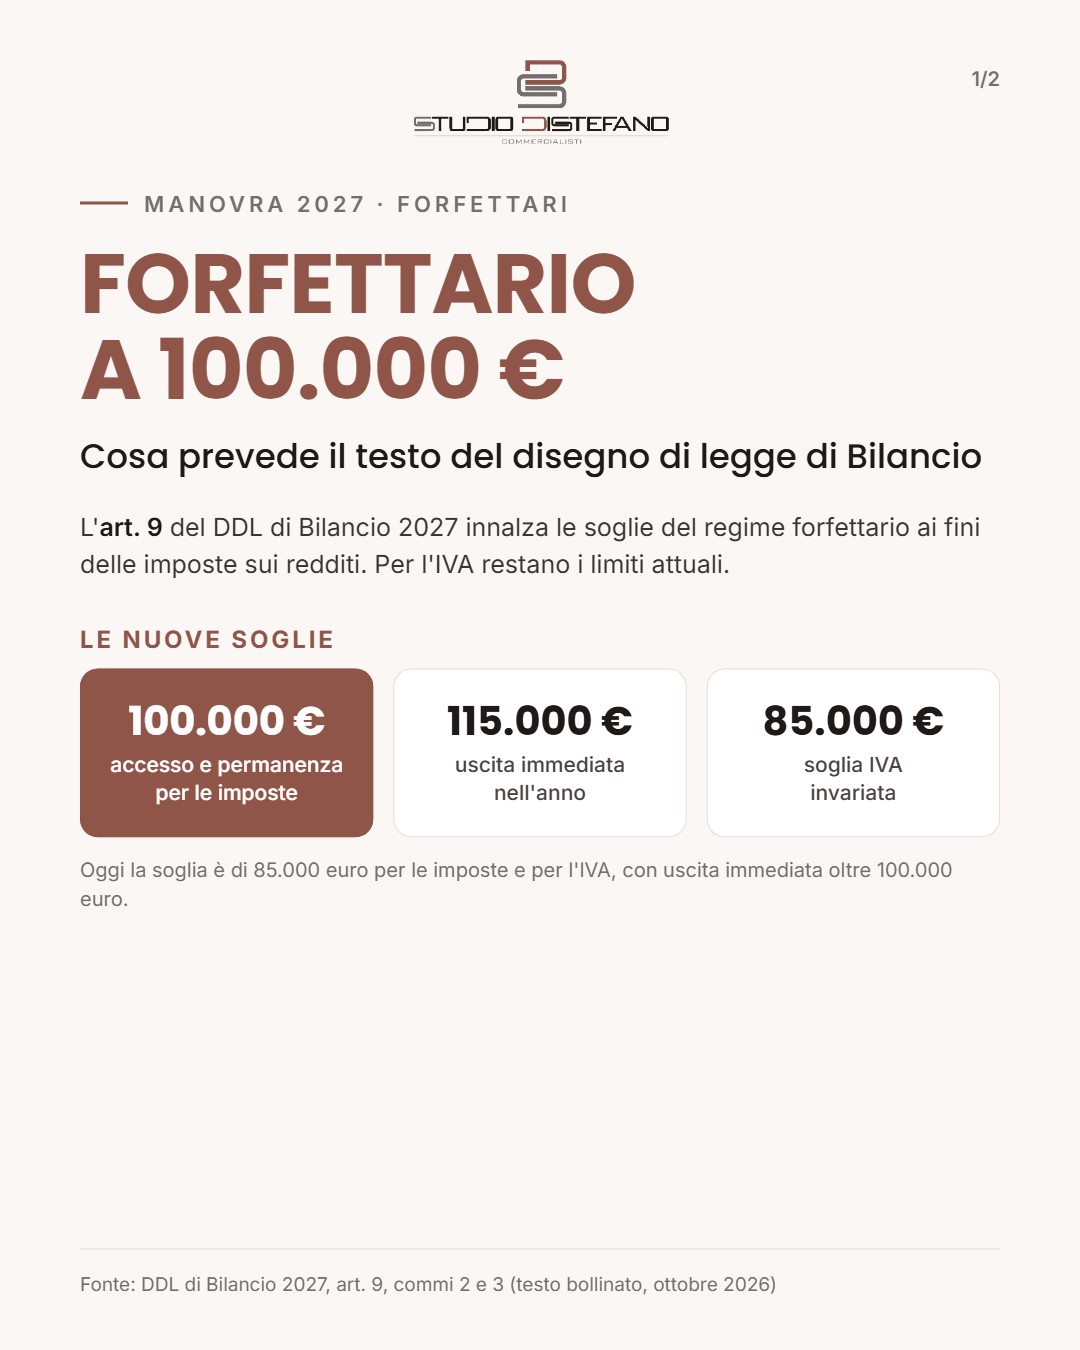
È stato pubblicato il testo del disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026 e ora all’esame del Parlamento. L’art. 9 interviene sul regime forfettario, innalzando le soglie di ricavi e compensi ai fini delle imposte sui redditi e lasciando invariati i limiti previsti ai fini IVA.
Cosa cambia
Il testo modifica le disposizioni del regime forfettario contenute nel nuovo testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117):
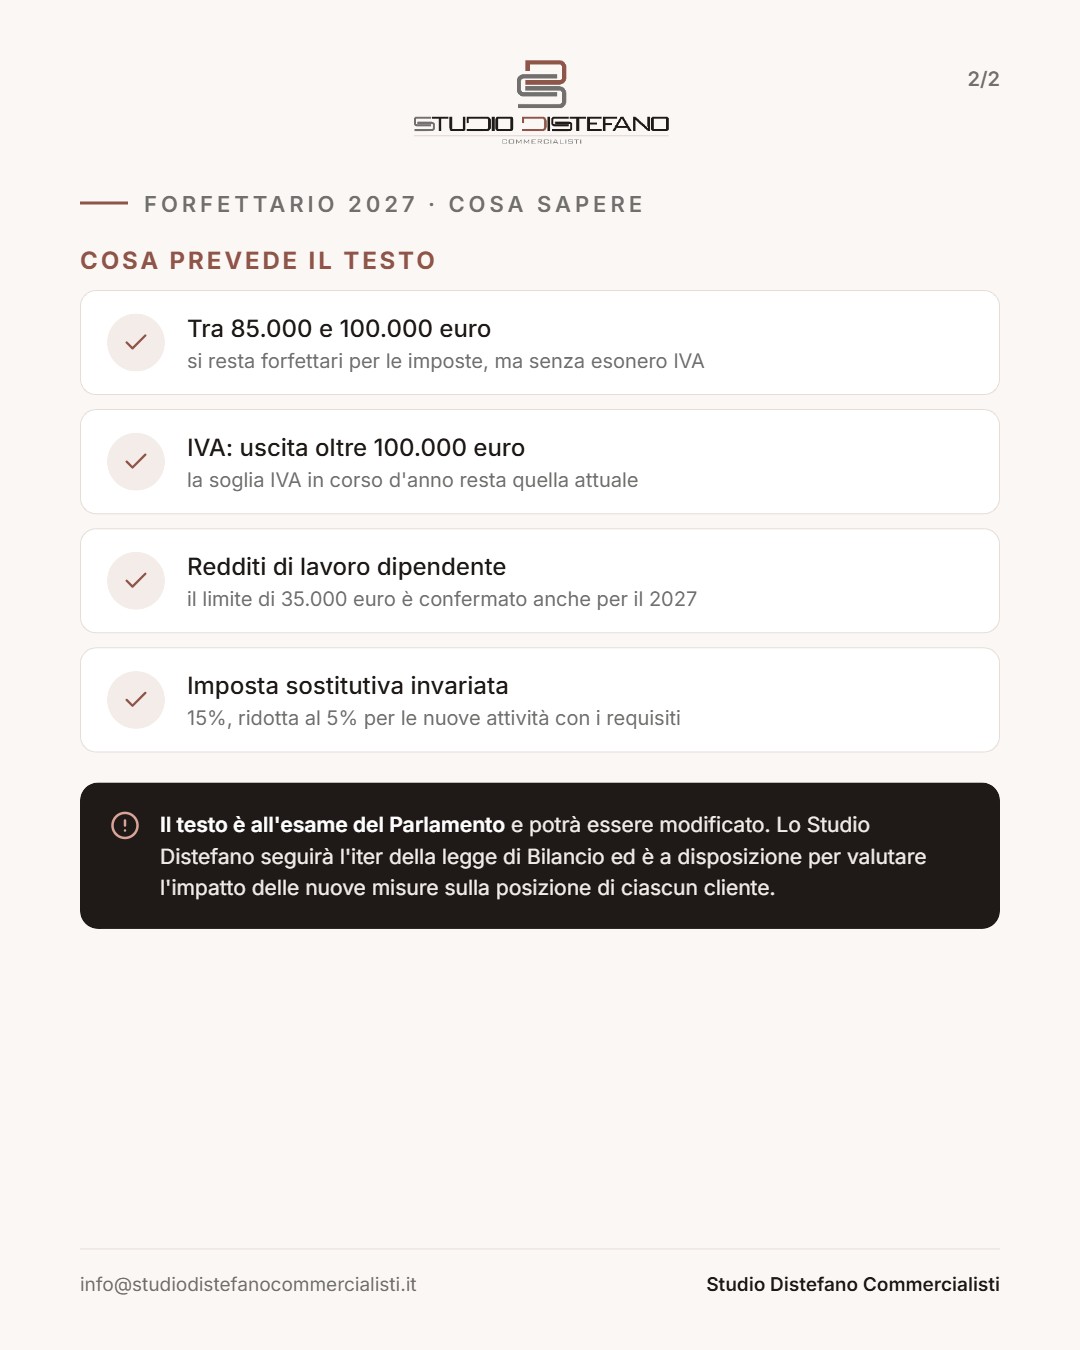
- soglia di accesso e permanenza a 100.000 euro: ai fini delle imposte sui redditi e delle addizionali regionali e comunali, il limite di ricavi e compensi dell’anno precedente passa da 85.000 a 100.000 euro (nuovo comma 1-bis dell’art. 232);
- uscita immediata oltre 115.000 euro: il regime cessa di avere applicazione dall’anno stesso in cui i ricavi o compensi superano 115.000 euro ai fini delle imposte sui redditi, e 100.000 euro ai fini dell’IVA (art. 238, comma 1, come modificato);
- redditi di lavoro dipendente: per il 2027 il limite di reddito da lavoro dipendente o assimilato che consente l’accesso al regime è fissato a 35.000 euro (art. 9, comma 3).
La “doppia soglia” e l’IVA
La soglia ai fini IVA non cambia: per l’esonero resta il limite di 85.000 euro, la cui modifica richiederebbe un’autorizzazione dell’Unione europea. Ne deriva un regime a doppio binario: chi consegue ricavi o compensi compresi tra 85.000 e 100.000 euro potrà continuare ad applicare l’imposta sostitutiva del 15% (ridotta al 5% per le nuove attività in presenza dei requisiti), ma non potrà beneficiare dell’esonero IVA. Dovrà quindi applicare l’IVA in fattura, con le liquidazioni periodiche, i versamenti e la dichiarazione annuale.
Cosa resta da chiarire
- le modalità applicative dell’IVA per chi si colloca tra le due soglie (detrazione, liquidazioni, passaggio da un regime all’altro);
- la decorrenza e l’eventuale disciplina transitoria, in particolare se la nuova soglia di accesso sarà verificata già sui ricavi e compensi del 2026;
- eventuali modifiche che saranno apportate durante l’esame parlamentare.
Chi riguarda e cosa fare
Le nuove soglie interessano soprattutto professionisti e imprese individuali con ricavi o compensi vicini o superiori a 85.000 euro, e chi valuta l’ingresso nel regime dal 2027. Fino all’approvazione definitiva restano in vigore le regole attuali: è opportuno attendere il testo finale prima di assumere decisioni, ad esempio sulla fatturazione degli ultimi mesi del 2026.
Lo Studio Distefano seguirà l’iter della legge di Bilancio ed è a disposizione per valutare l’impatto delle nuove misure sulla posizione di ciascun cliente. Questa pagina sarà aggiornata con il testo definitivo.
Fonti: disegno di legge di Bilancio 2027, art. 9, commi 2 e 3 (testo bollinato pubblicato il 31 ottobre 2026); artt. 232, 233 e 238 del testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117). Spunto da Informazione Fiscale (31 ottobre 2026). Informazioni aggiornate al 2 novembre 2026.