Testo unico IVA: dal 1° gennaio 2027 le regole IVA in un unico testo
28 ottobre 2026 · Novità fiscali · Studio Distefano Commercialisti
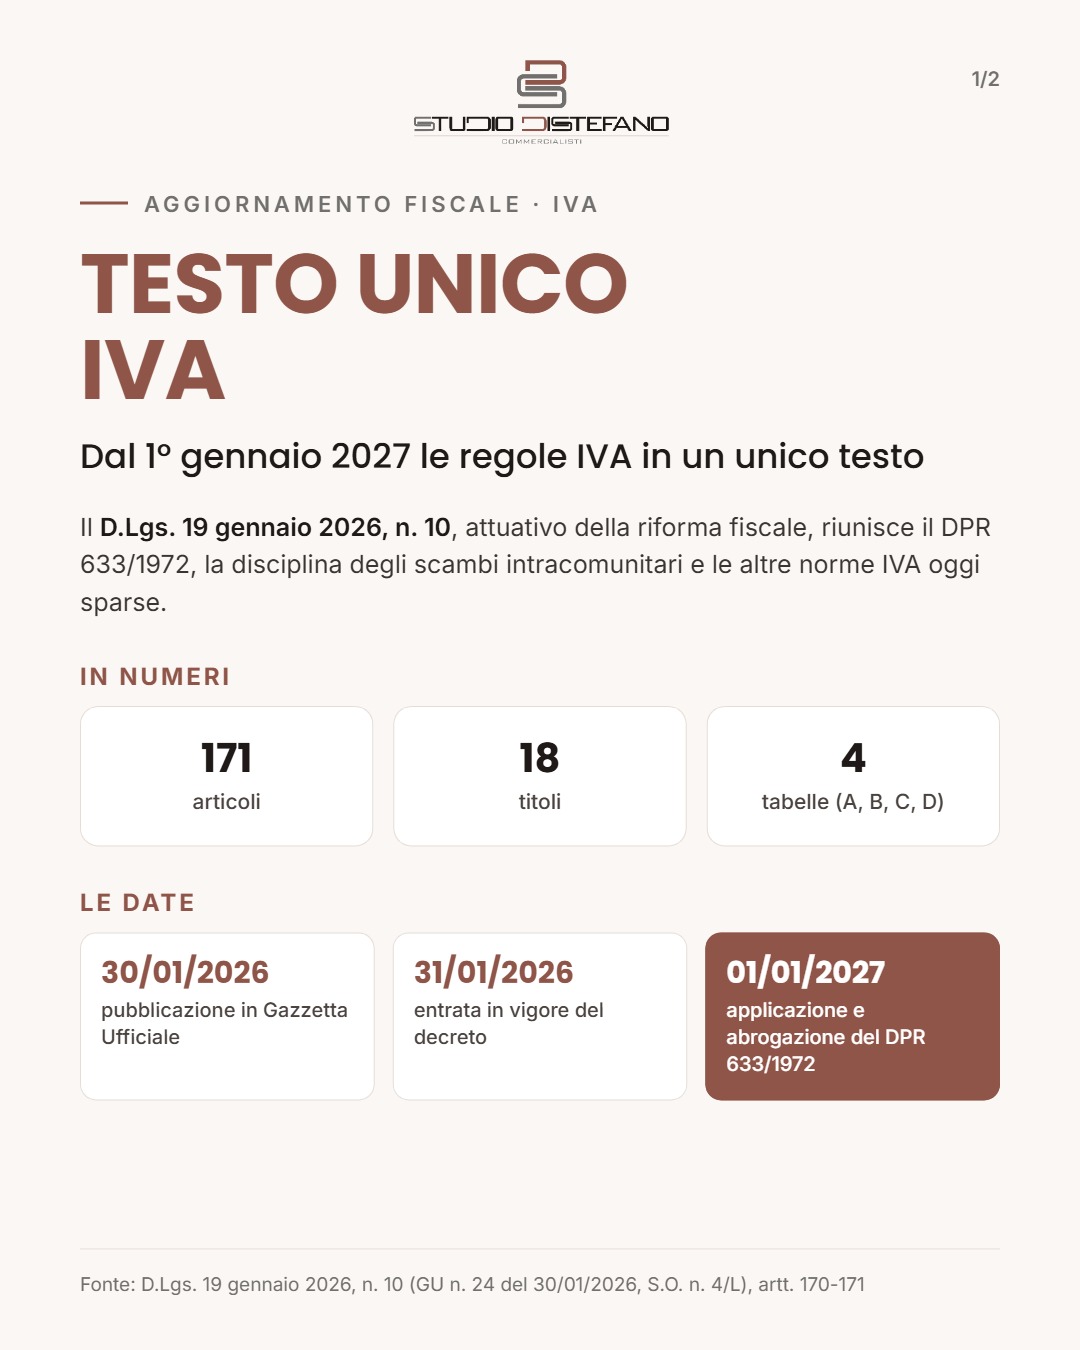
Con il D.Lgs. 19 gennaio 2026, n. 10, pubblicato nella Gazzetta Ufficiale n. 24 del 30 gennaio 2026 (Supplemento ordinario n. 4/L), è stato approvato il Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, previsto dalla legge delega per la riforma fiscale (L. 111/2023).
Quando si applica
Il decreto è entrato in vigore il 31 gennaio 2026, ma le sue disposizioni si applicano dal 1° gennaio 2027 (art. 171). Dalla stessa data sono abrogati il DPR 633/1972 e le altre norme confluite nel Testo unico (art. 170).
Cosa contiene
- 171 articoli, organizzati in 18 titoli, e 4 tabelle (A, B, C e D);
- il contenuto del DPR 633/1972, la disciplina degli scambi intracomunitari del D.L. 331/1993 e le disposizioni in materia di IVA oggi contenute in leggi diverse;
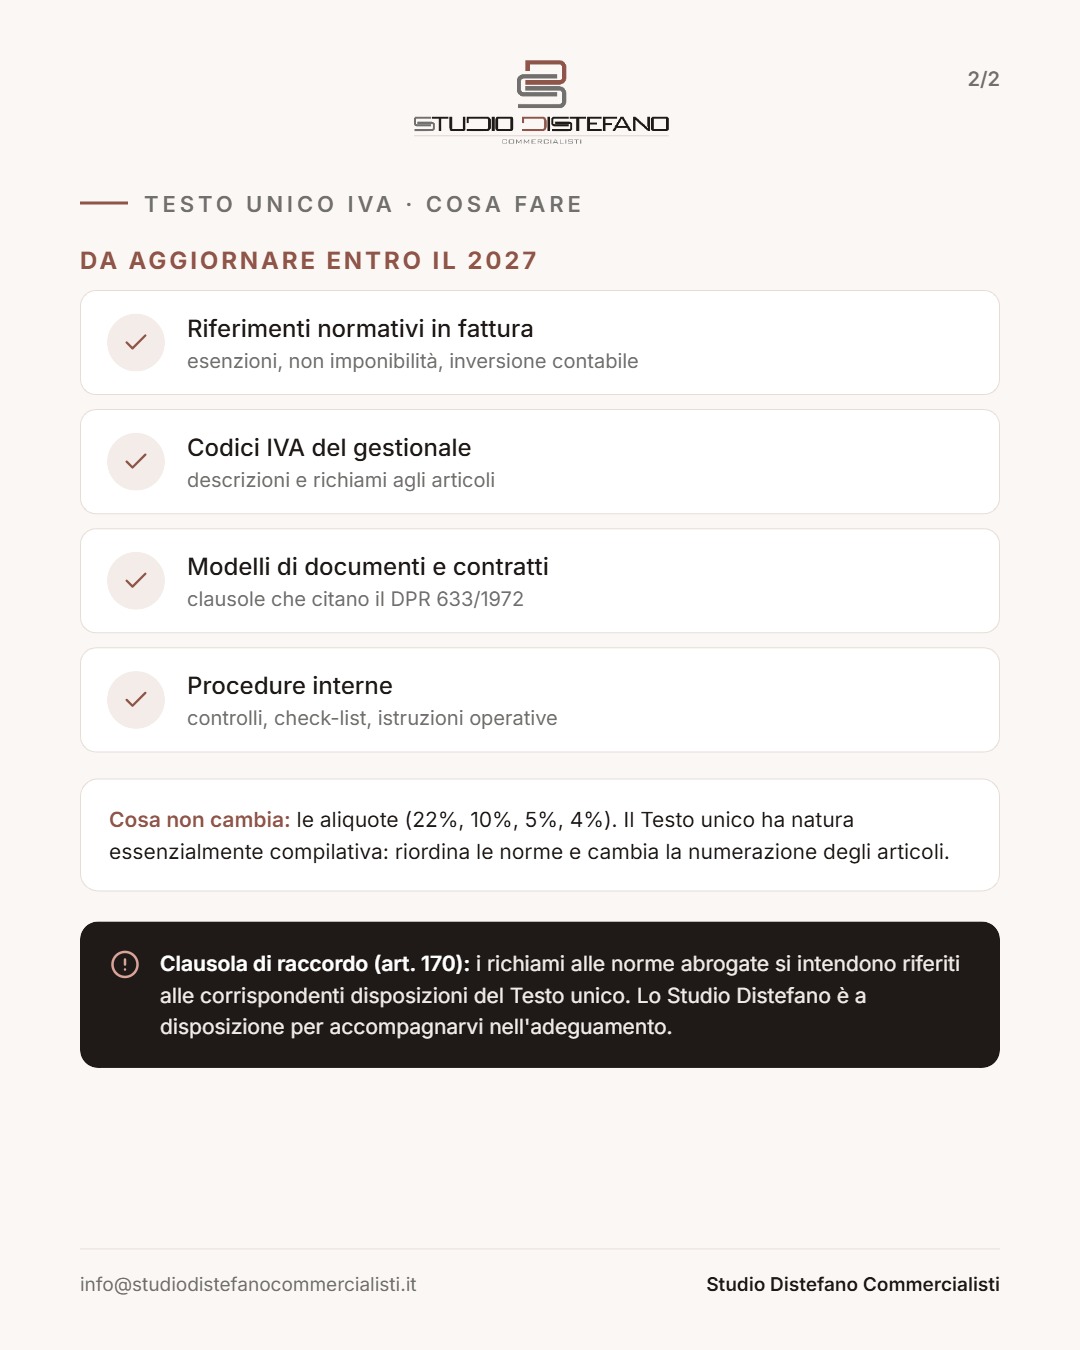
- le aliquote restano invariate: 22% ordinaria, 10%, 5% e 4% ridotte.
Cosa cambia in concreto
Il Testo unico ha natura essenzialmente compilativa: riordina e coordina le norme vigenti, senza modificarne in modo sostanziale il contenuto. Cambia però la numerazione degli articoli. Dal 1° gennaio 2027 sarà quindi opportuno aggiornare:
- i riferimenti normativi indicati in fattura (operazioni esenti, non imponibili, soggette a inversione contabile);
- i codici IVA e le relative descrizioni nei software gestionali;
- i modelli di documenti, contratti e comunicazioni che richiamano il DPR 633/1972;
- le procedure e le istruzioni operative interne.
La clausola di raccordo
L’art. 170 prevede che i richiami alle disposizioni abrogate si intendano riferiti alle corrispondenti disposizioni del Testo unico. La clausola garantisce continuità, ma è comunque consigliabile adeguare per tempo documenti e procedure, così da evitare incoerenze tra fatture, registri e dichiarazioni.
Dal 2027 cambiano i riferimenti normativi: lo Studio Distefano è a disposizione per accompagnarvi nell’adeguamento.
Fonti: D.Lgs. 19 gennaio 2026, n. 10, artt. 170 e 171 (GU n. 24 del 30 gennaio 2026, S.O. n. 4/L); L. 9 agosto 2023, n. 111. Le informazioni sono aggiornate alla data di pubblicazione e non costituiscono consulenza professionale.