Manovra 2027: i punti essenziali della legge di Bilancio
31 ottobre 2026 · Novità fiscali
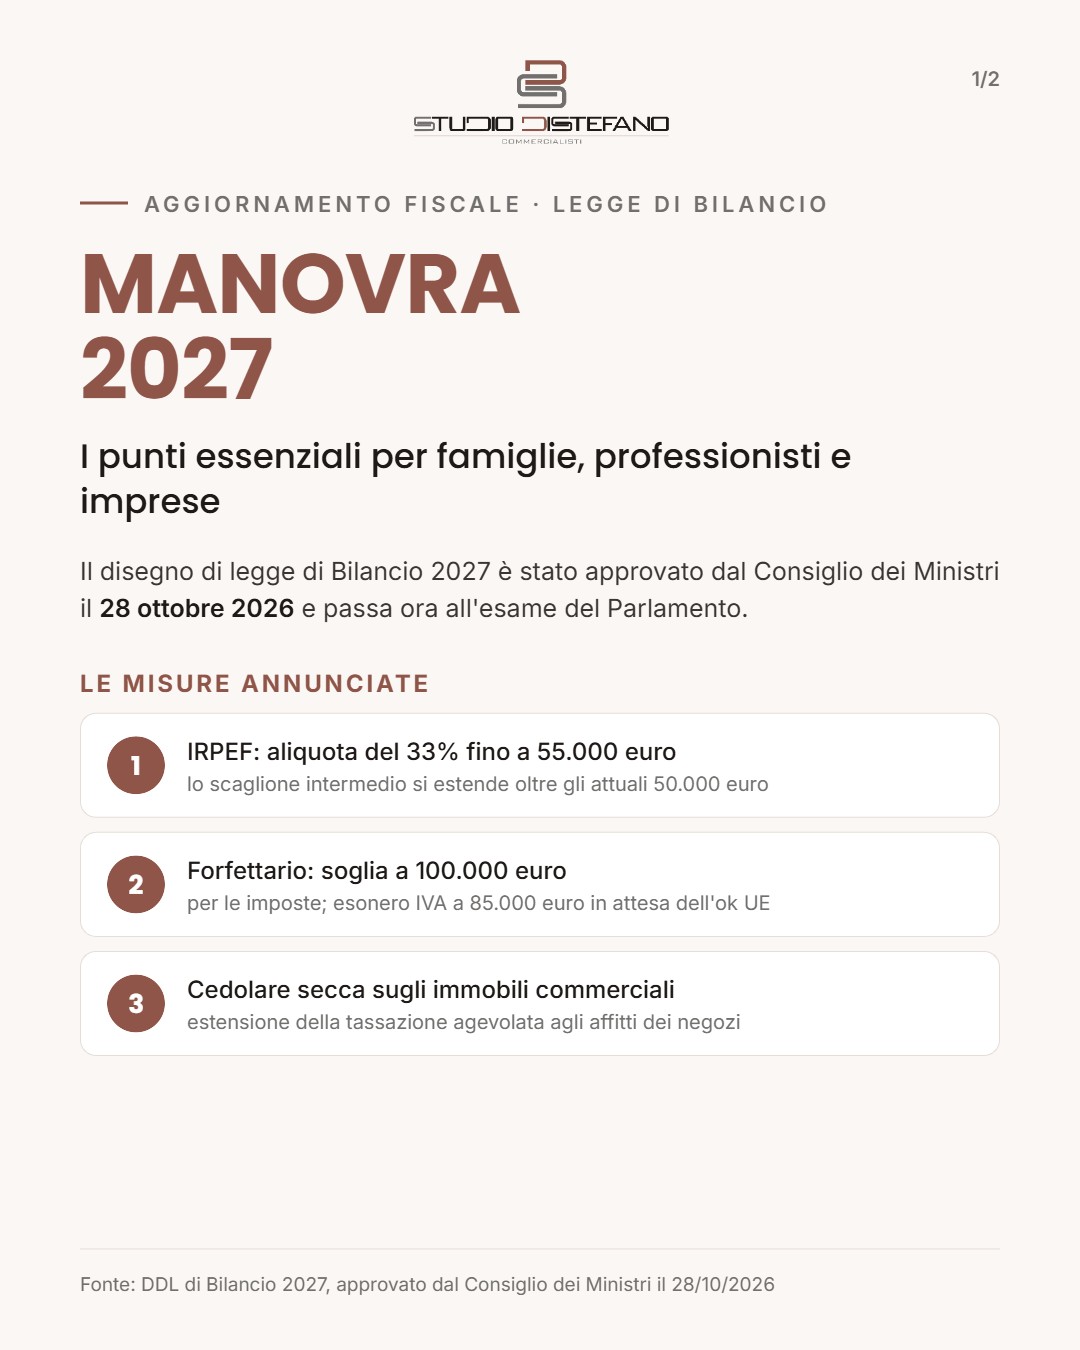
Il Consiglio dei Ministri ha approvato il 28 ottobre 2026 il disegno di legge di Bilancio 2027, che passa ora all’esame del Parlamento: la legge dovrà essere approvata entro il 31 dicembre. Il testo non è ancora stato pubblicato; di seguito le principali misure di interesse fiscale annunciate dal Governo, che potranno essere modificate nel corso dell’iter parlamentare.
1. IRPEF: aliquota del 33% fino a 55.000 euro
Lo scaglione di reddito al quale si applica l’aliquota del 33% viene esteso oltre l’attuale limite di 50.000 euro, fino a 55.000 euro. Secondo quanto indicato dal Governo, il beneficio massimo è di circa 500 euro annui per i redditi pari o superiori a 55.000 euro.
2. Regime forfettario: soglia a 100.000 euro
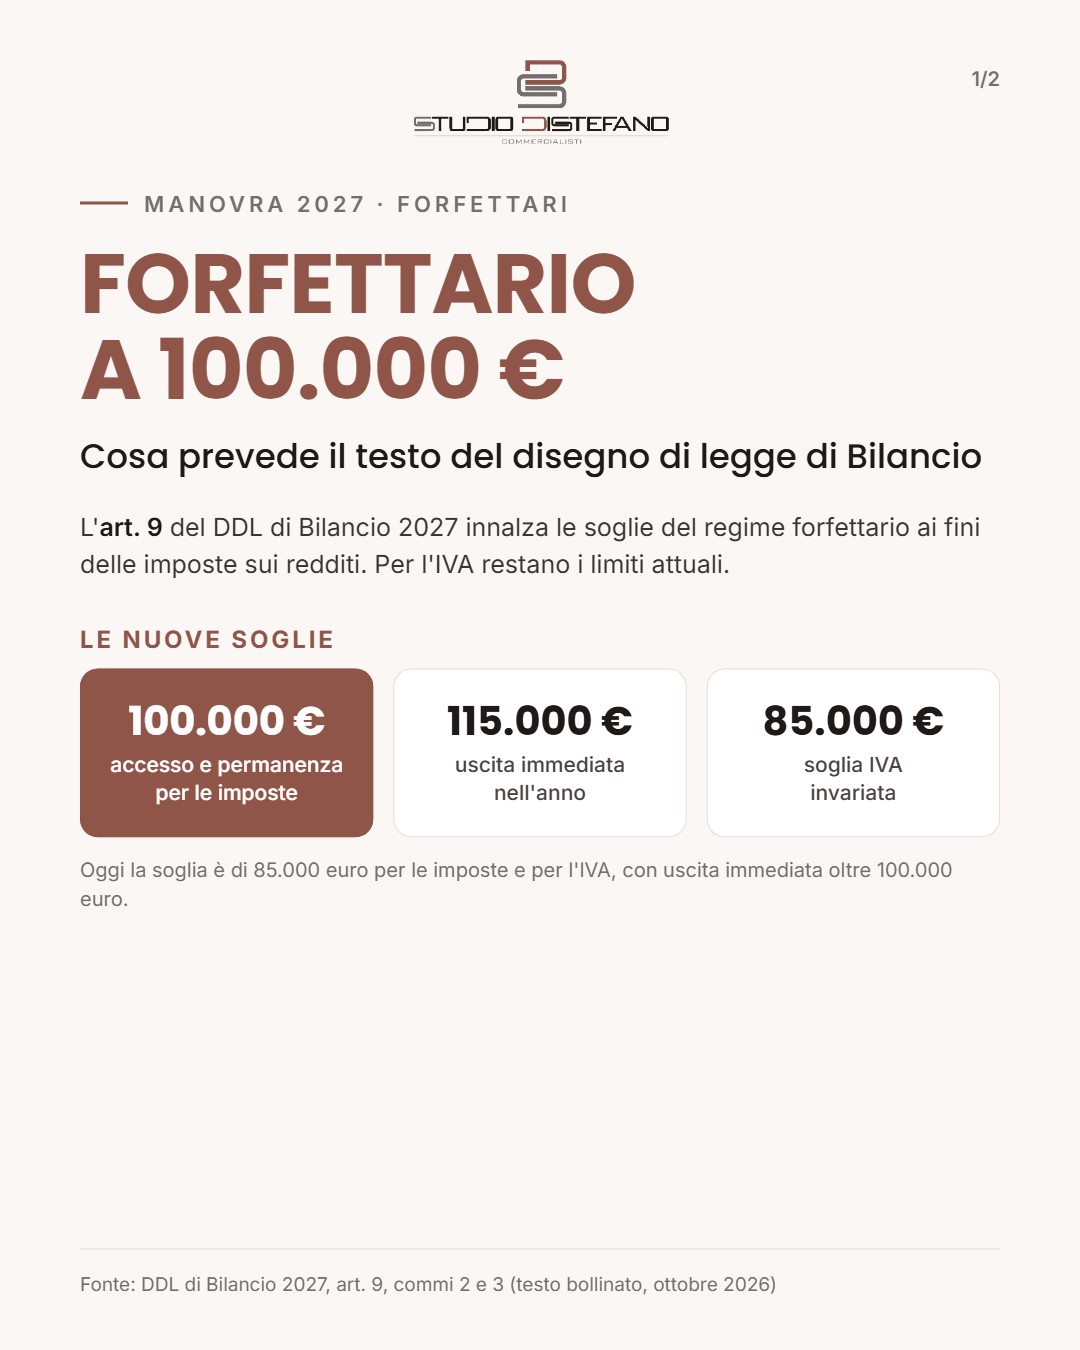
La soglia di ricavi e compensi per l’accesso e la permanenza nel regime forfettario sale da 85.000 a 100.000 euro ai fini delle imposte sui redditi. L’esonero dall’IVA resta invece, per ora, a 85.000 euro: la sua estensione richiede un’autorizzazione dell’Unione europea. Restano da chiarire nel testo la gestione dell’IVA per chi si colloca tra le due soglie, le regole di uscita dal regime e la decorrenza. L’imposta sostitutiva resta al 15% (5% per le nuove attività in presenza dei requisiti).
3. Cedolare secca sugli immobili commerciali
La tassazione sostitutiva dei canoni di locazione viene estesa agli immobili ad uso commerciale, come i negozi. Aliquota, limiti di superficie e contratti interessati saranno definiti dal testo normativo: le prime anticipazioni non sono ancora state confermate.
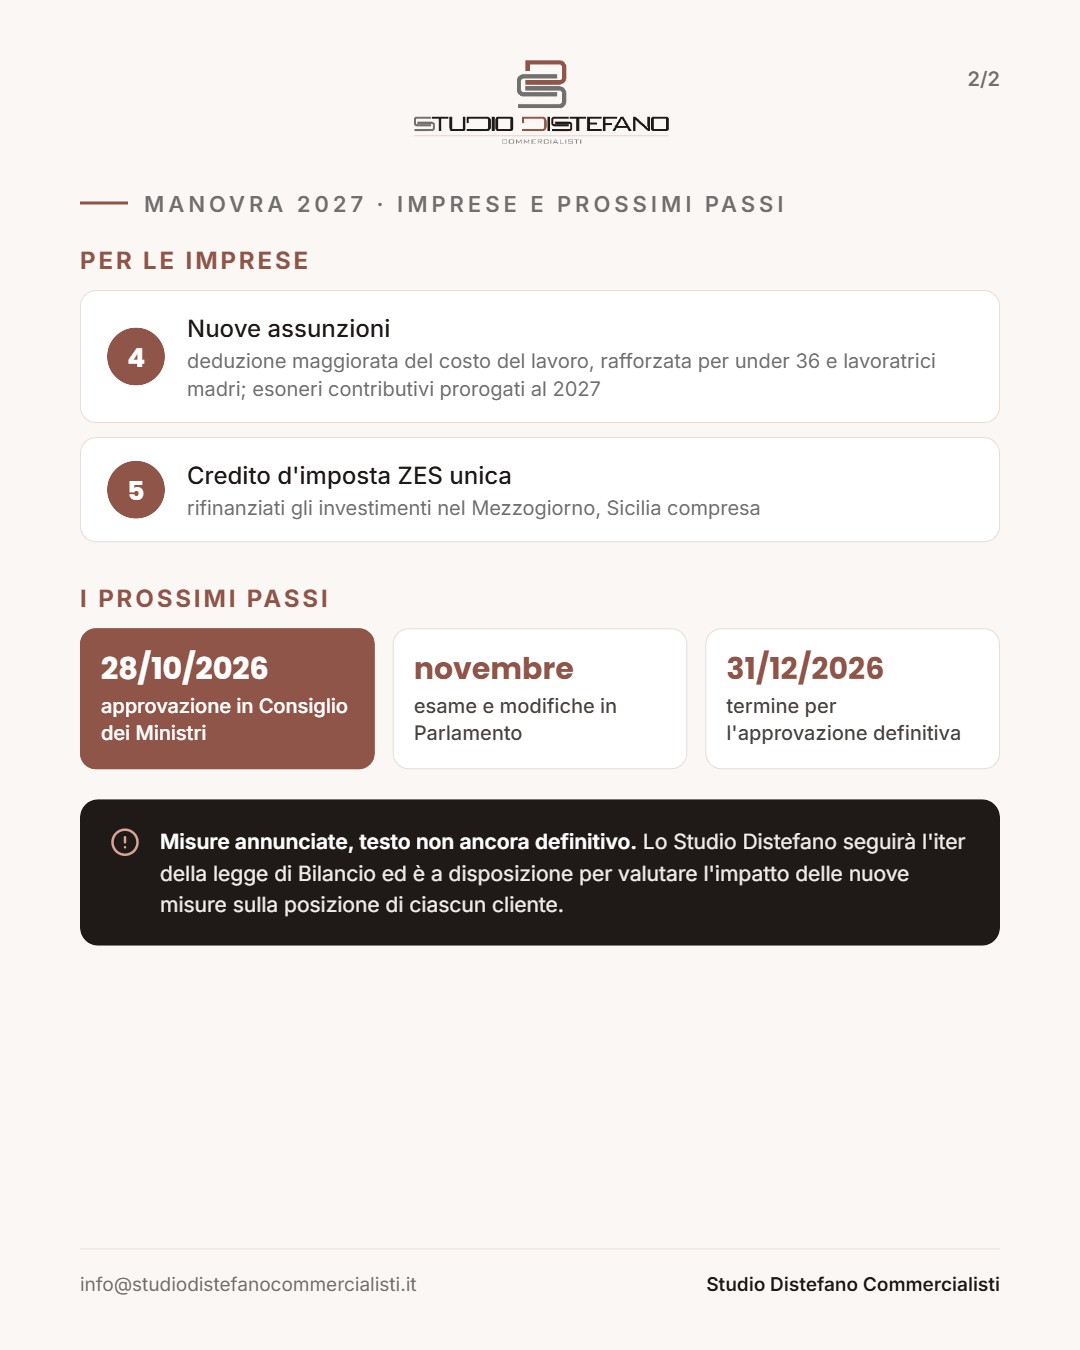
4. Nuove assunzioni
Viene confermata la maggiorazione del costo del lavoro deducibile per le nuove assunzioni a tempo indeterminato, rafforzata per i giovani under 36 e per le lavoratrici madri. Sono inoltre prorogati fino al 31 dicembre 2027 gli esoneri contributivi per le assunzioni di donne, giovani e lavoratori nella Zona economica speciale.
5. Credito d’imposta ZES unica
È rifinanziato il credito d’imposta per gli investimenti nella Zona economica speciale unica del Mezzogiorno, che comprende la Sicilia. Le modalità di accesso per il 2027 saranno definite dalle disposizioni attuative.
Cosa fare
Fino all’approvazione definitiva restano in vigore le regole attuali. È opportuno attendere il testo prima di assumere decisioni basate sulle nuove misure, in particolare per chi valuta l’ingresso o la permanenza nel regime forfettario, nuove assunzioni o investimenti nel 2027.
Lo Studio Distefano seguirà l’iter della legge di Bilancio ed è a disposizione per valutare l’impatto delle nuove misure sulla posizione di ciascun cliente. Questa pagina sarà aggiornata con il testo definitivo.
Fonti: disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026 (testo non ancora pubblicato); per il regime forfettario vigente, art. 1, commi 54-89, L. 190/2014. Spunto da Money.it e Management CuE (28 ottobre 2026), Quotidiano.net e Rete Agevolazioni (29 ottobre 2026). Informazioni aggiornate al 30 ottobre 2026.