IRPEF 2027: aliquota del 33% fino a 55.000 euro
2 novembre 2026 · Novità fiscali
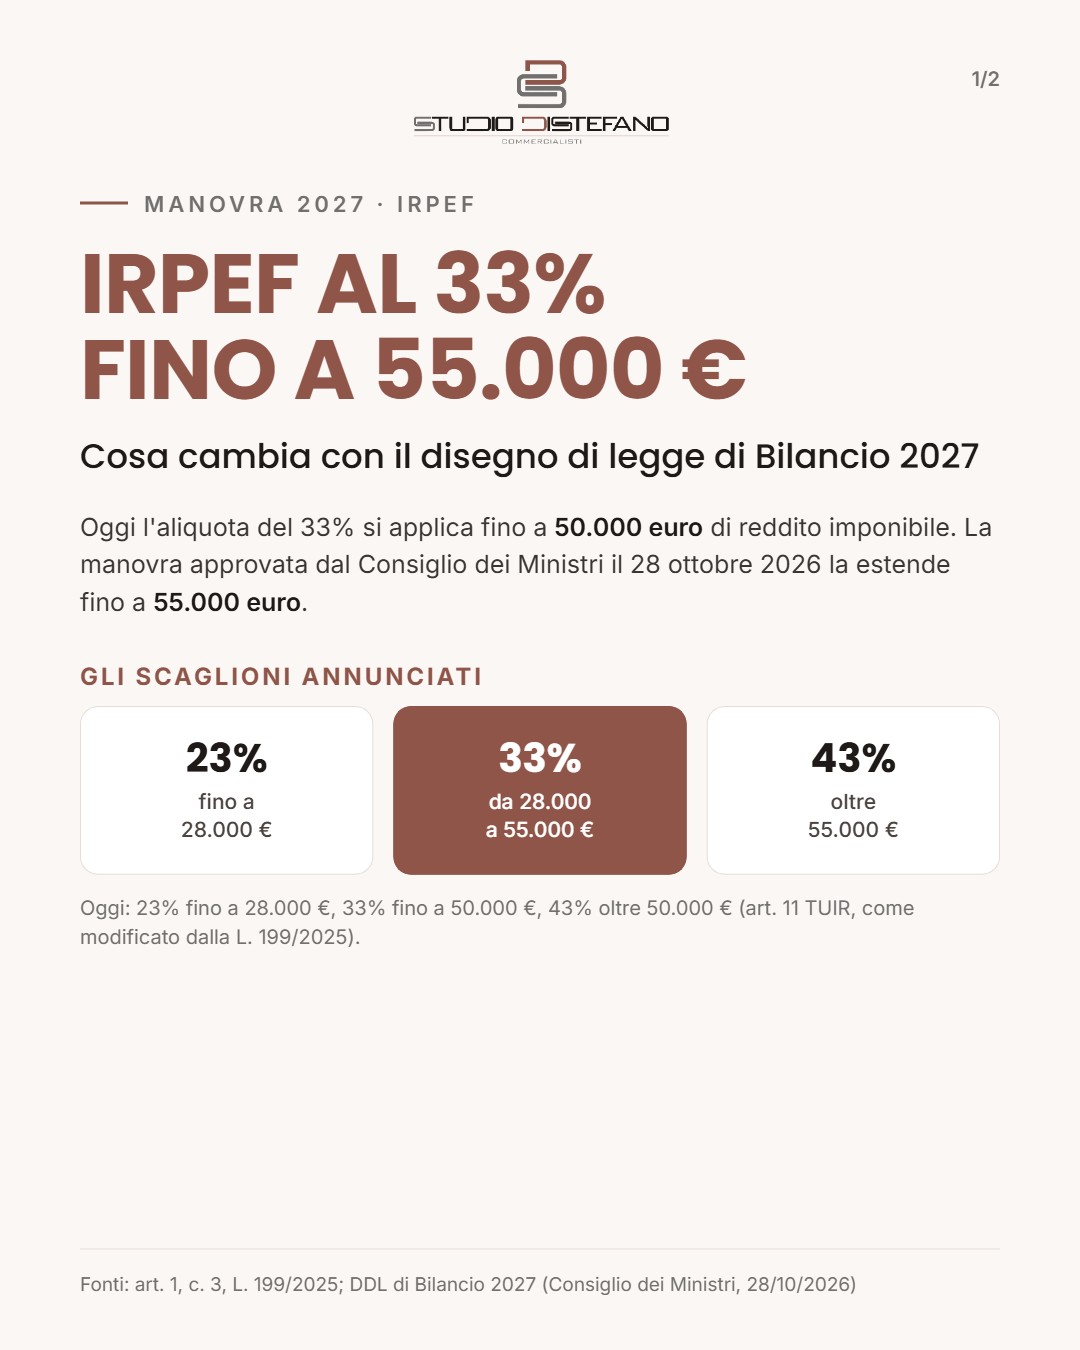
Tra le misure del disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026, figura l’estensione dello scaglione IRPEF con aliquota del 33% da 50.000 a 55.000 euro di reddito imponibile. Il testo non è ancora stato pubblicato e potrà essere modificato nel corso dell’esame parlamentare, che si concluderà entro il 31 dicembre.
Gli scaglioni oggi e con la manovra
Dopo la legge di Bilancio 2026 (art. 1, comma 3, L. 199/2025), che ha ridotto l’aliquota del secondo scaglione dal 35% al 33%, l’IRPEF si applica con queste aliquote:
- 23% fino a 28.000 euro;
- 33% oltre 28.000 e fino a 50.000 euro;
- 43% oltre 50.000 euro.
Con la manovra 2027 il secondo scaglione arriverebbe a 55.000 euro: l’aliquota del 43% si applicherebbe quindi solo alla parte di reddito che supera questa soglia.
Quanto si risparmia
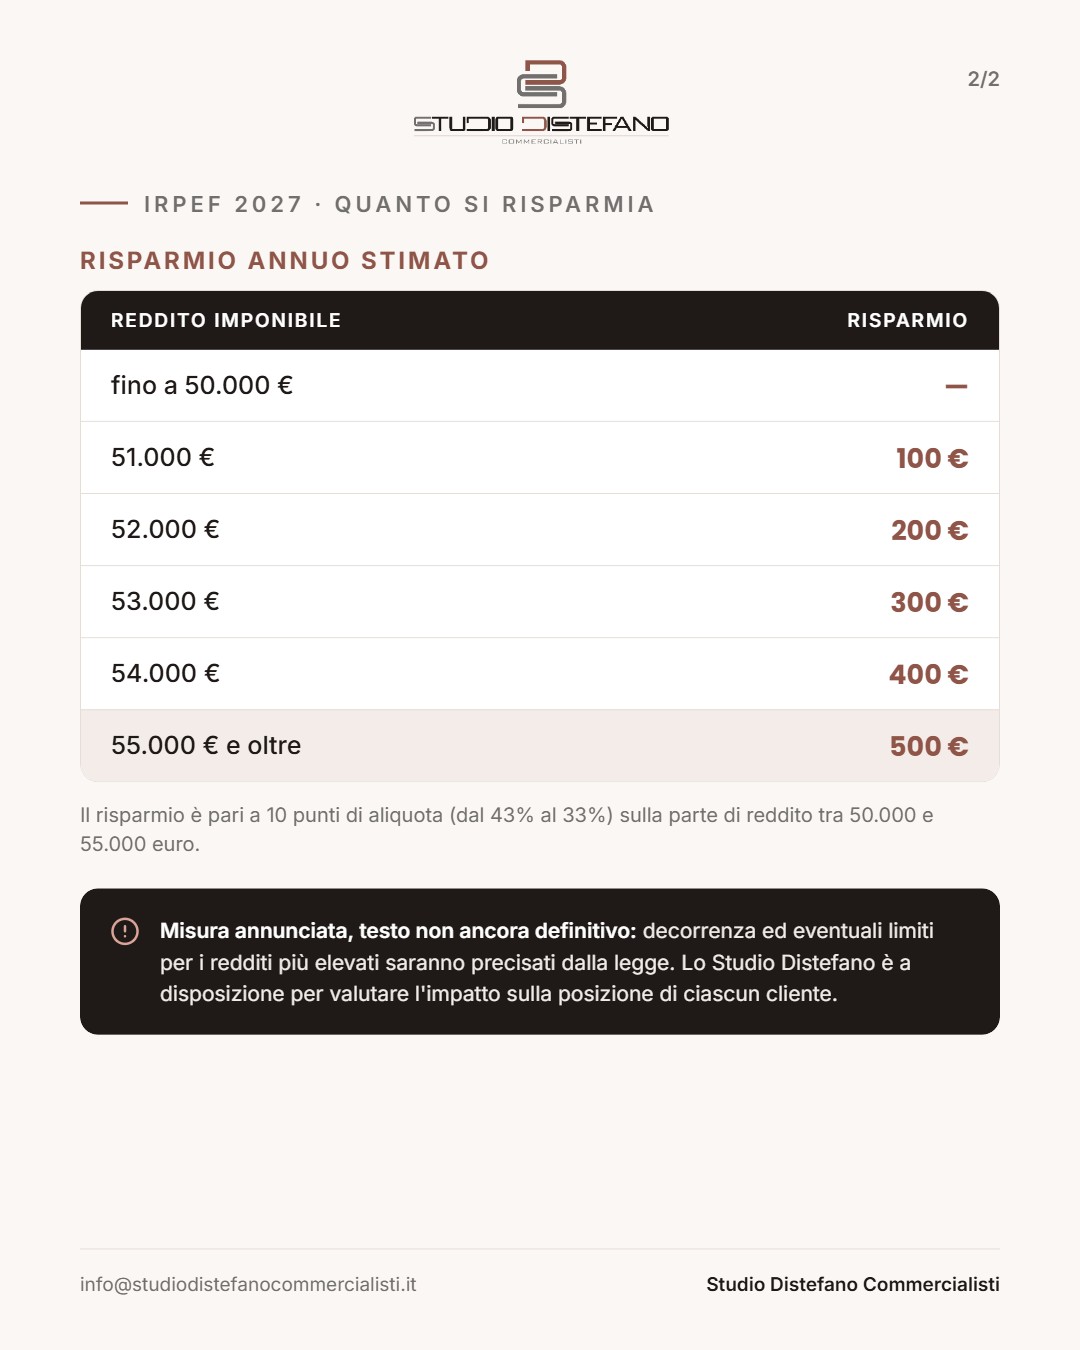
Il beneficio riguarda esclusivamente la parte di reddito imponibile compresa tra 50.000 e 55.000 euro, che passa dal 43% al 33%: il risparmio è di 100 euro per ogni 1.000 euro di reddito in questa fascia.
- reddito fino a 50.000 euro: nessuna variazione;
- 51.000 euro: 100 euro all’anno;
- 52.000 euro: 200 euro;
- 53.000 euro: 300 euro;
- 54.000 euro: 400 euro;
- 55.000 euro e oltre: 500 euro, il beneficio massimo.
Il calcolo si riferisce al reddito imponibile, cioè al reddito complessivo al netto degli oneri deducibili, e all’imposta lorda: l’effetto netto può variare in funzione delle detrazioni spettanti.
Cosa resta da chiarire
- Decorrenza e durata: la misura dovrebbe applicarsi dal 2027; alcune fonti la indicano come limitata al solo 2027, ma il punto dovrà essere verificato nel testo.
- Redditi elevati: per la riduzione al 33% introdotta nel 2026 la legge ha previsto, per i redditi superiori a 200.000 euro, una riduzione di 440 euro di alcune detrazioni, che ne neutralizza il beneficio. Non è ancora noto se un meccanismo analogo sarà previsto anche per la nuova estensione.
Chi ne beneficia e come
Per i lavoratori dipendenti e i pensionati il beneficio sarà applicato direttamente dal sostituto d’imposta in busta paga o sulla pensione, una volta approvata la legge. I lavoratori autonomi e i titolari di partita IVA in regime ordinario ne beneficeranno nella dichiarazione dei redditi relativa al 2027 e nel calcolo degli acconti. La misura non interessa i contribuenti in regime forfettario, che non applicano gli scaglioni IRPEF.
Lo Studio Distefano seguirà l’iter della legge di Bilancio ed è a disposizione per valutare l’impatto delle nuove misure sulla posizione di ciascun cliente. Questa pagina sarà aggiornata con il testo definitivo.
Fonti: art. 11 TUIR (D.P.R. 917/1986), come modificato dall’art. 1, comma 3, L. 30 dicembre 2025, n. 199; disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026 (testo non ancora pubblicato). Spunto da Money.it (30 ottobre 2026) e La Legge per Tutti (29 ottobre 2026). Informazioni aggiornate al 30 ottobre 2026.