Professionisti forfettari: i rimborsi spese analitici restano fuori dal reddito e dalle soglie del regime
26 ottobre 2026 · Novità fiscali · Studio Distefano Commercialisti
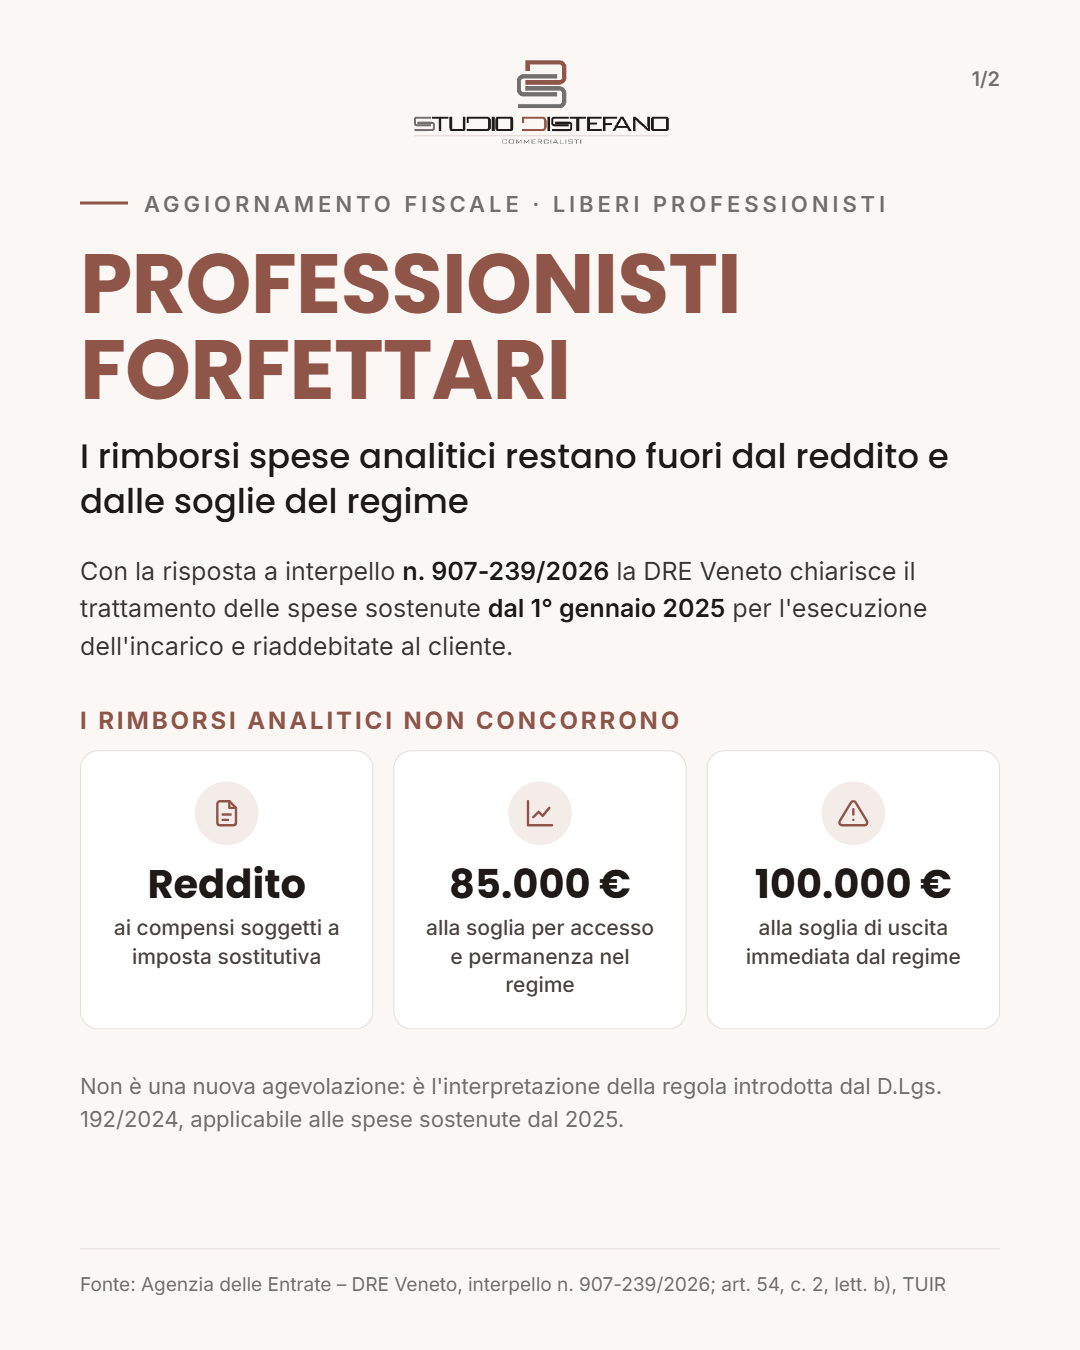
Con la risposta a interpello n. 907-239/2026, la Direzione regionale del Veneto dell’Agenzia delle Entrate è intervenuta su un tema che, dopo la riforma dell’IRPEF, aveva diviso gli operatori: il trattamento fiscale dei rimborsi delle spese sostenute dal professionista in regime forfettario per l’esecuzione dell’incarico.
Non si tratta di una nuova agevolazione, ma dell’interpretazione della regola introdotta dal D.Lgs. 192/2024, che ha modificato l’art. 54 del TUIR (comma 2, lett. b), escludendo dal reddito di lavoro autonomo le somme percepite a titolo di rimborso delle spese sostenute per l’esecuzione di un incarico e addebitate analiticamente al committente. La regola si applica alle spese sostenute dal 1° gennaio 2025.
Cosa chiarisce l’interpello
Secondo la Direzione regionale, il principio vale anche per i professionisti forfettari. I rimborsi delle spese analiticamente documentate e riaddebitate al committente non concorrono:
- ai compensi su cui si applica il coefficiente di redditività, e quindi al reddito soggetto a imposta sostitutiva;
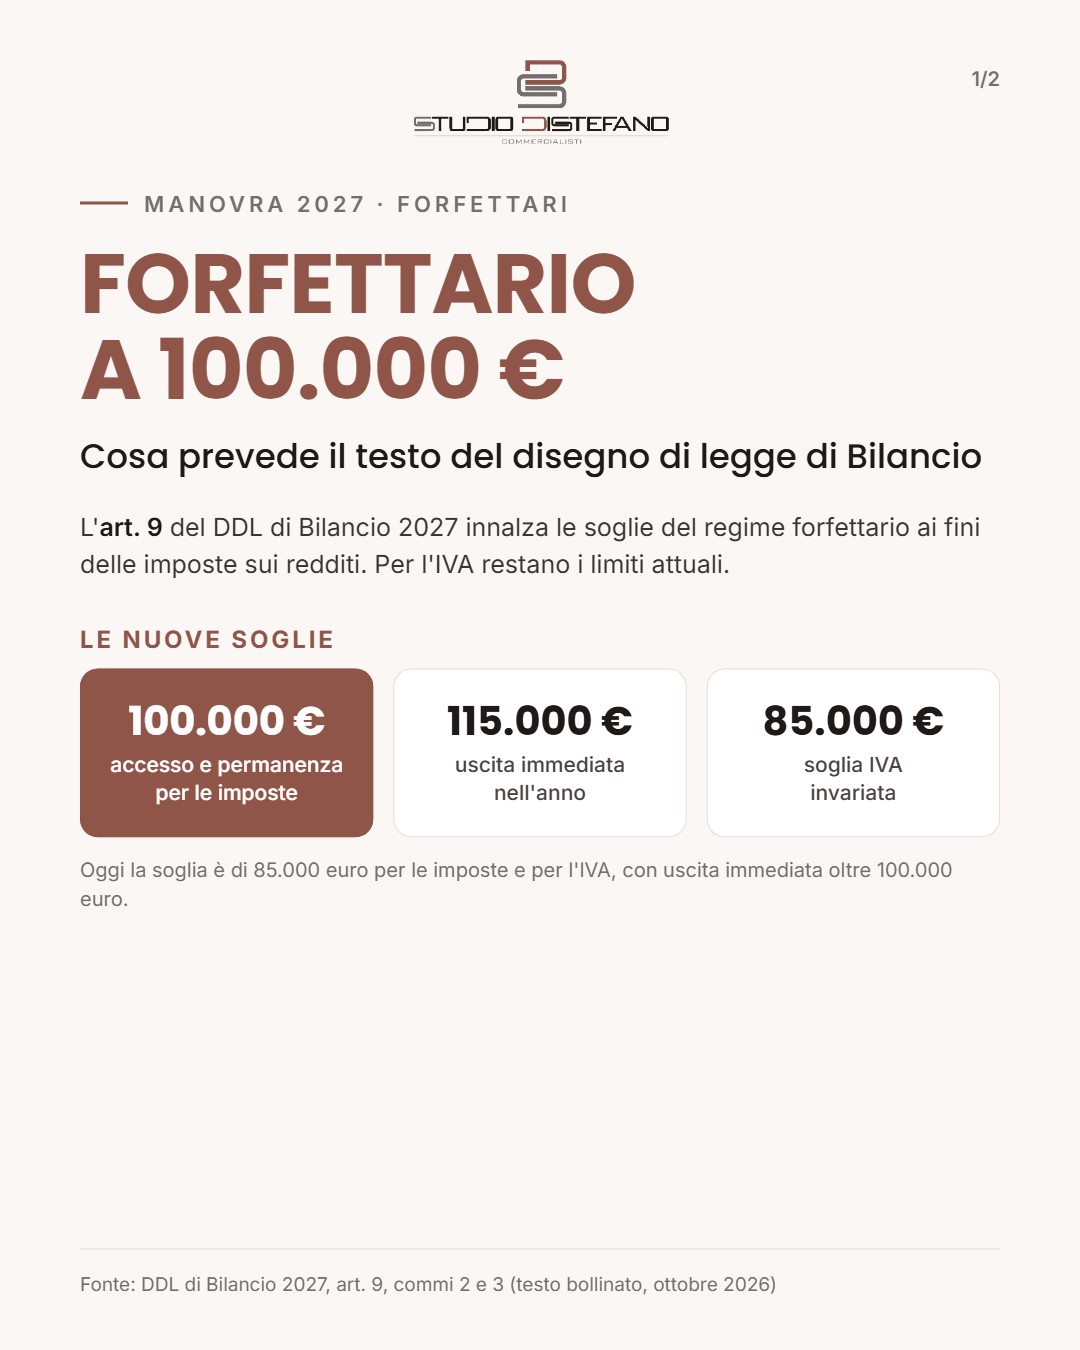
- alla soglia di 85.000 euro prevista per l’accesso e la permanenza nel regime;
- alla soglia di 100.000 euro, il cui superamento comporta l’uscita immediata dal regime già nel corso dell’anno.
Le condizioni da rispettare
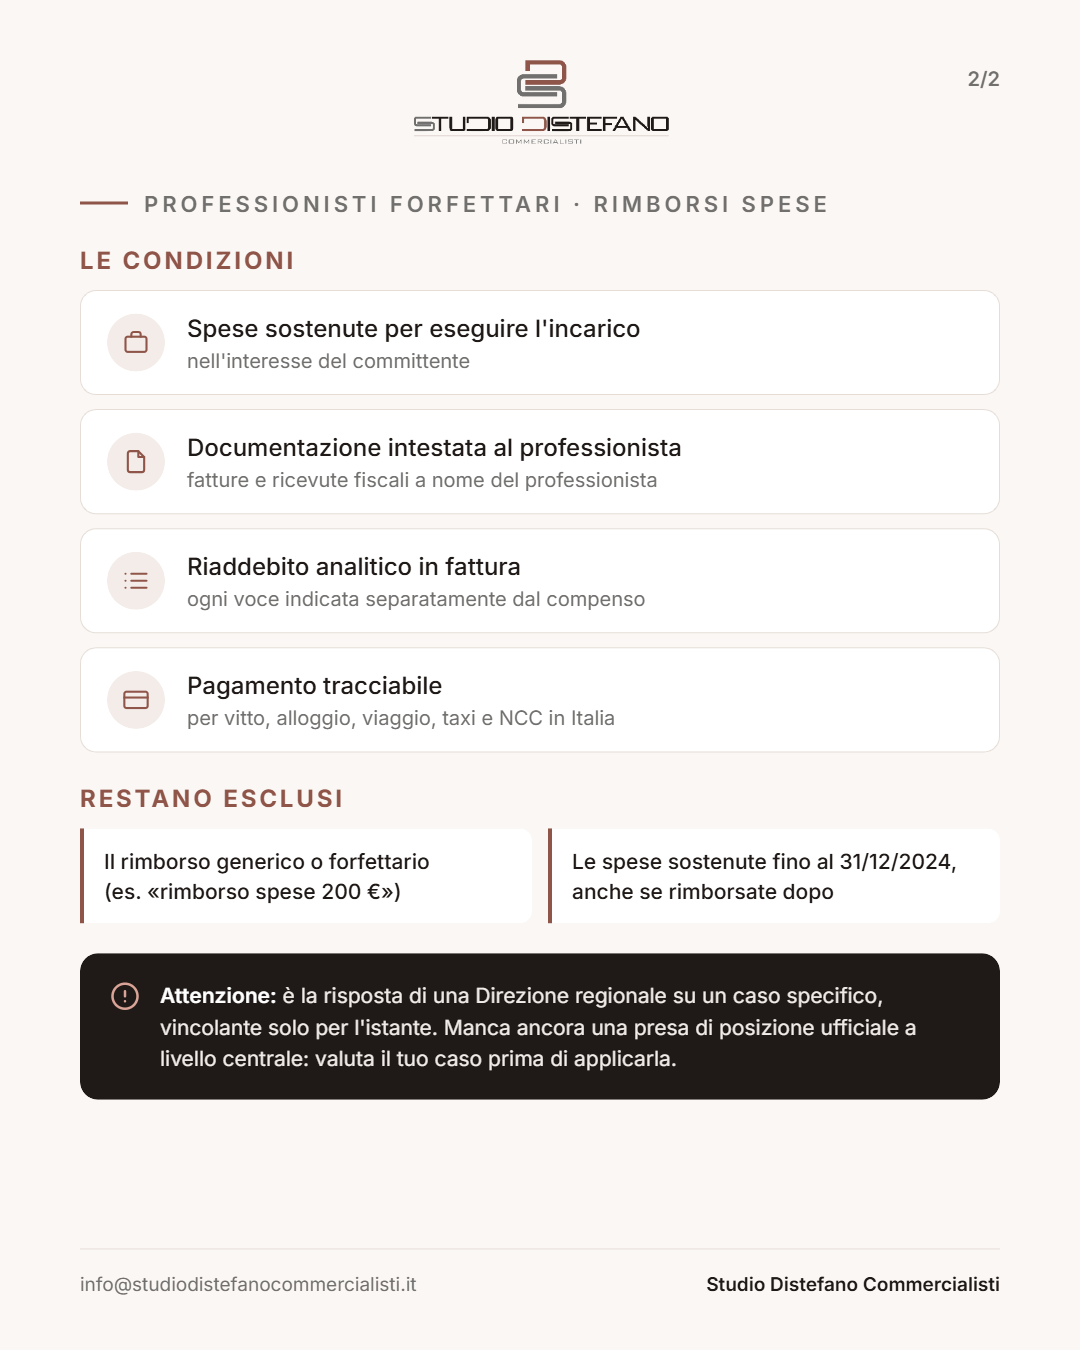
L’esclusione non opera per qualsiasi rimborso. È necessario che:
- le spese siano sostenute per l’esecuzione dell’incarico, nell’interesse del committente;
- la documentazione fiscale sia intestata al professionista;
- le spese siano riaddebitate in fattura in modo analitico, indicando le singole voci separatamente dal compenso;
- per vitto, alloggio, viaggio e trasporto con taxi o NCC sostenuti in Italia, il pagamento avvenga con strumenti tracciabili.
Cosa resta escluso
- il rimborso generico o forfettario (ad esempio «rimborso spese 200 euro»), che continua a essere considerato compenso;
- le spese sostenute fino al 31 dicembre 2024, che restano imponibili anche se riaddebitate o incassate successivamente.
Una cautela necessaria
La risposta proviene da una Direzione regionale, riguarda un caso specifico ed è vincolante solo nei confronti di chi ha presentato l’istanza. Il chiarimento è in linea con un precedente orientamento della Direzione regionale della Lombardia, ma manca ancora una presa di posizione ufficiale a livello centrale. Prima di applicare il principio è quindi opportuno valutare con attenzione il singolo caso.
Per i professionisti forfettari una corretta impostazione delle fatture diventa decisiva, sia per il calcolo delle imposte sia per il monitoraggio delle soglie del regime. Per una verifica della vostra situazione e della corretta impostazione delle fatture, lo Studio Distefano è a disposizione.
Fonti: Agenzia delle Entrate, Direzione regionale del Veneto, risposta a interpello n. 907-239/2026; art. 54, comma 2, lett. b), TUIR, come modificato dal D.Lgs. 192/2024. Spunto da Informazione Fiscale. Le informazioni sono aggiornate alla data di pubblicazione e non costituiscono consulenza professionale.