Calendario fiscale di novembre 2026: le scadenze da segnare
30 ottobre 2026 · Scadenze
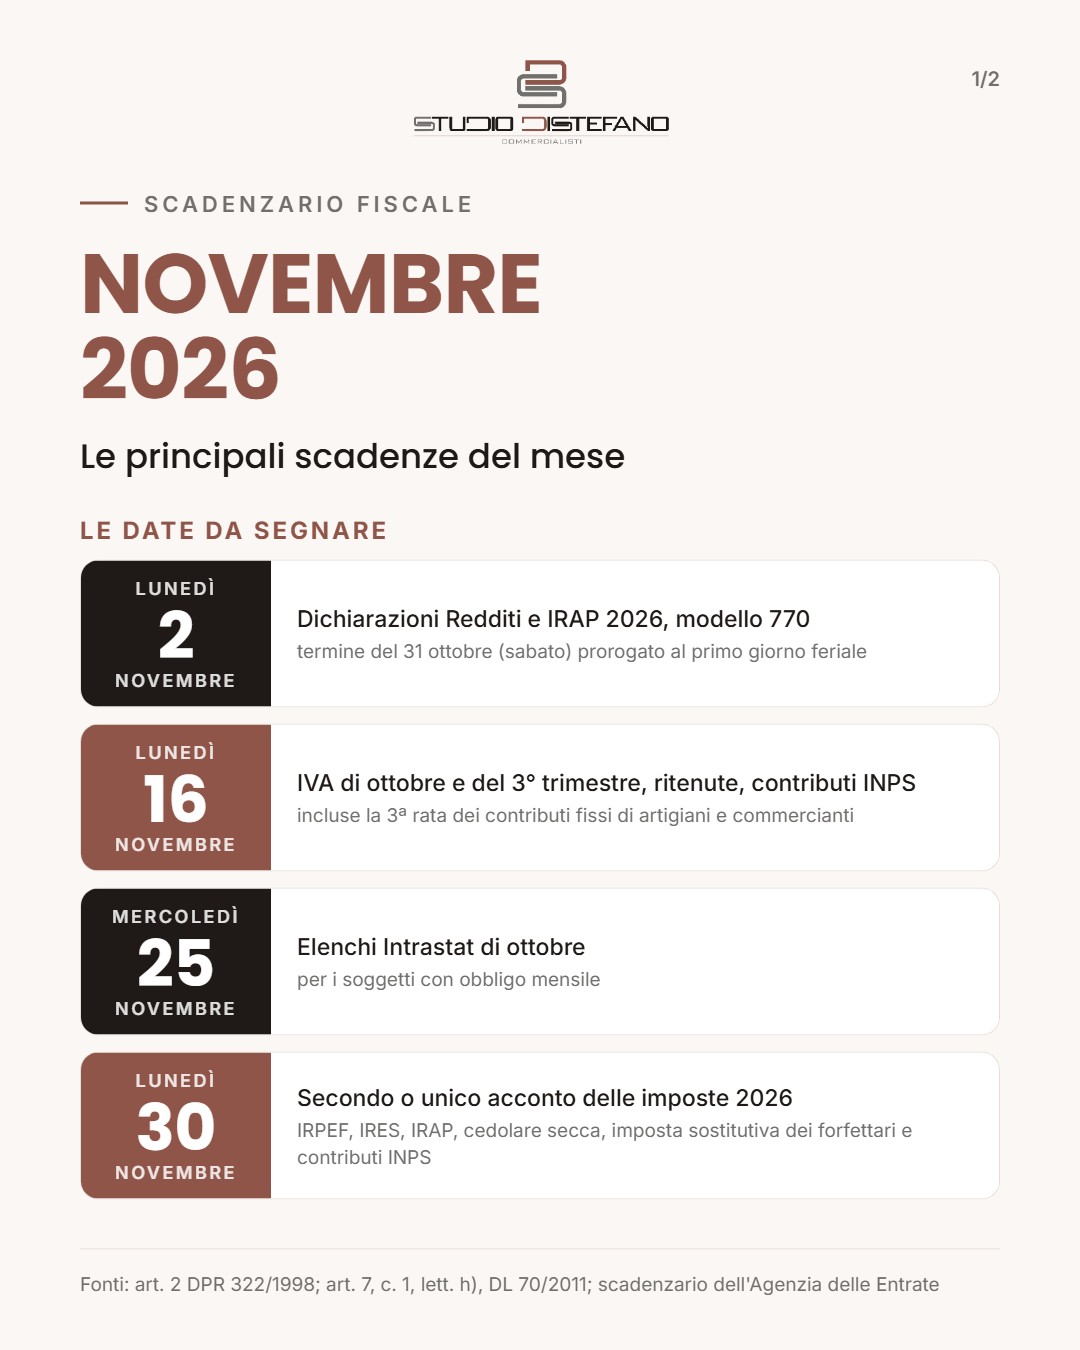
Il mese di novembre concentra alcuni dei principali adempimenti fiscali e previdenziali dell’anno: la presentazione delle dichiarazioni, i versamenti periodici di IVA, ritenute e contributi e, soprattutto, il secondo acconto delle imposte. Di seguito il calendario delle scadenze più rilevanti per privati, professionisti e imprese.
Lunedì 2 novembre: dichiarazioni dei redditi
Scade il termine per la presentazione telematica del modello Redditi 2026 (persone fisiche, società di persone e società di capitali con esercizio coincidente con l’anno solare), della dichiarazione IRAP e del modello 770 dei sostituti d’imposta. Il termine ordinario del 31 ottobre cade di sabato e, per effetto della regola generale sugli adempimenti fiscali in scadenza nei giorni non lavorativi, slitta al primo giorno feriale successivo.
Lunedì 16 novembre: versamenti periodici
- IVA relativa al mese di ottobre, per i contribuenti mensili;
- IVA del 3° trimestre, per i contribuenti trimestrali, con la maggiorazione dell’1% a titolo di interessi;
- ritenute alla fonte operate nel mese di ottobre su redditi di lavoro dipendente, autonomo e assimilati;
- contributi INPS per i lavoratori dipendenti e per la Gestione separata;
- 3ª rata dei contributi fissi sul minimale per artigiani e commercianti.
Mercoledì 25 novembre: Intrastat
Presentazione degli elenchi riepilogativi delle operazioni intracomunitarie relativi al mese di ottobre, per i soggetti tenuti alla periodicità mensile.
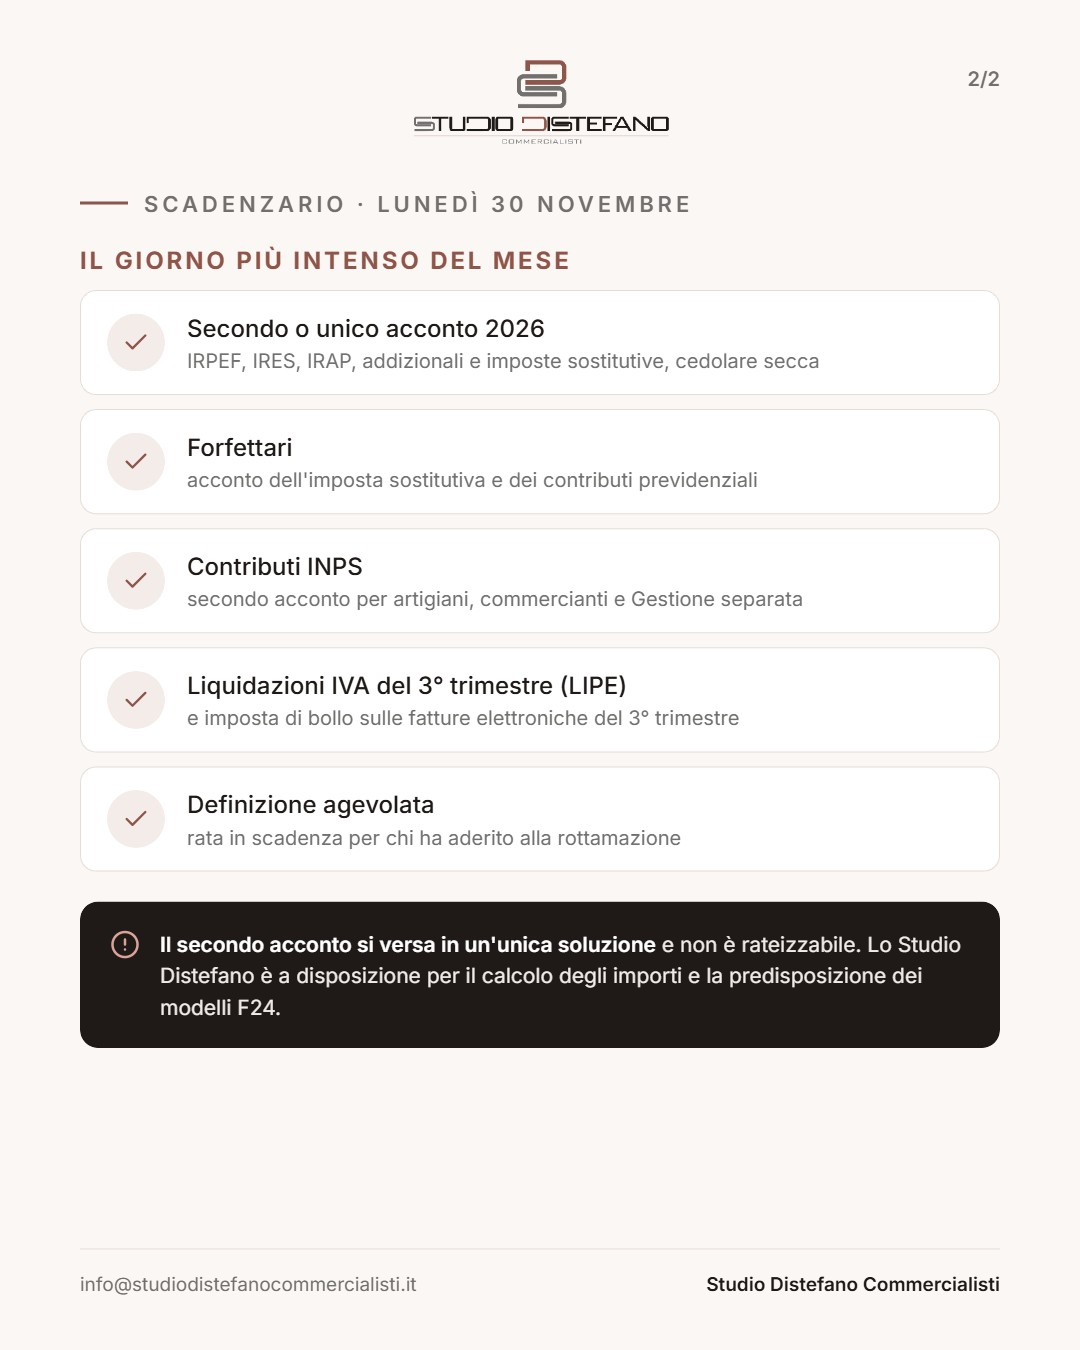
Lunedì 30 novembre: il secondo acconto
È la scadenza più impegnativa del mese. Entro questa data si versano:
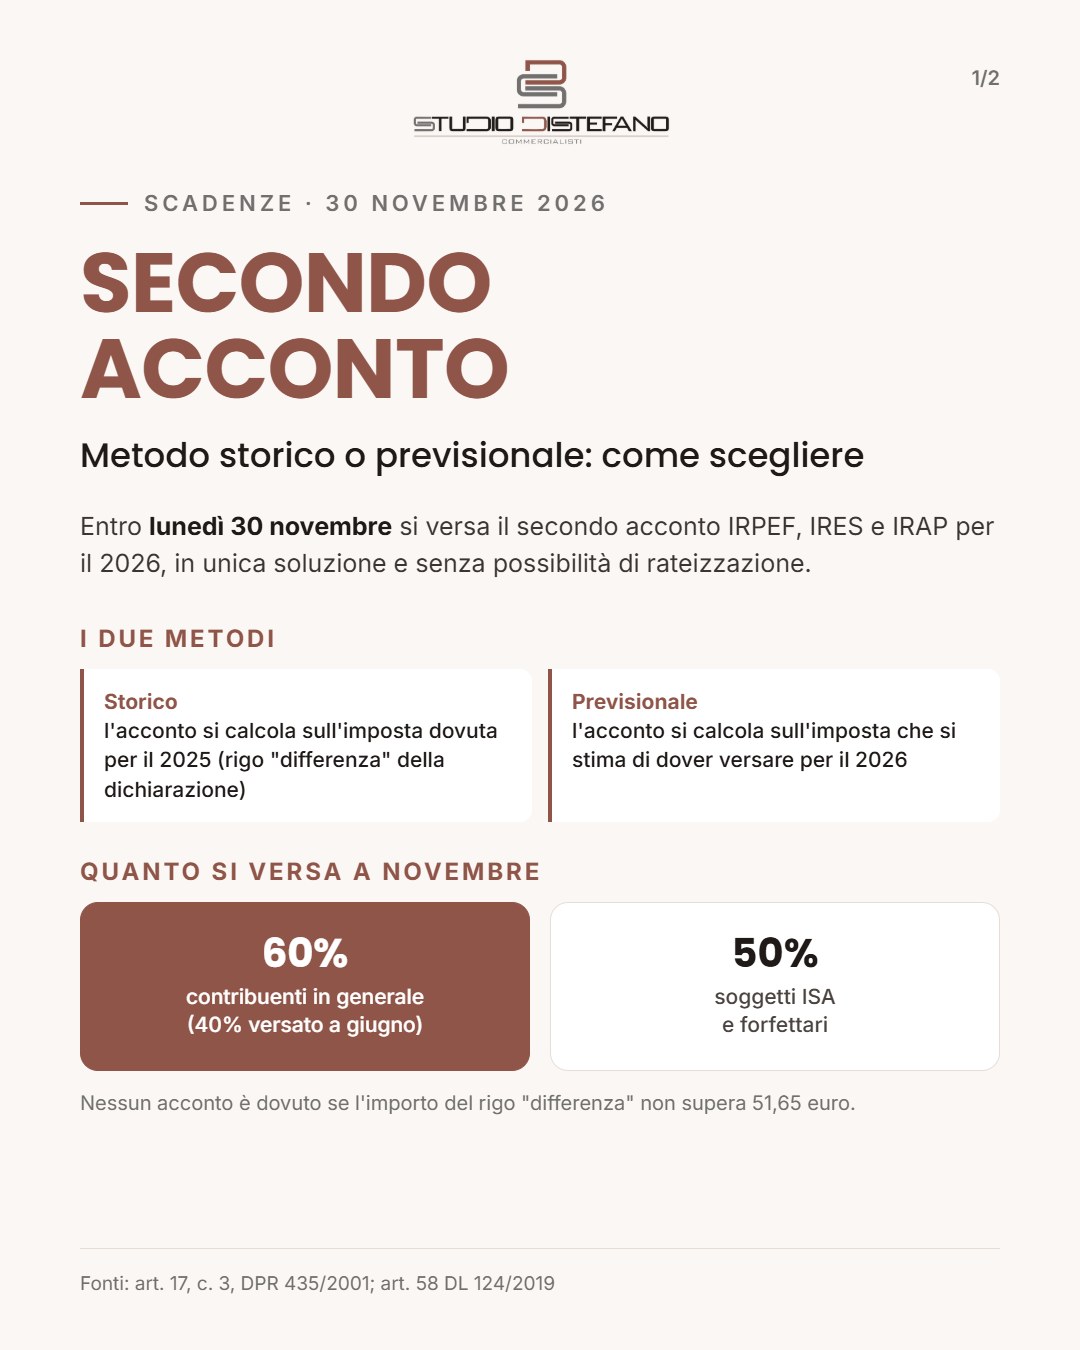
- il secondo o unico acconto 2026 di IRPEF, IRES e IRAP, delle addizionali e delle imposte sostitutive, compresa la cedolare secca sui canoni di locazione;
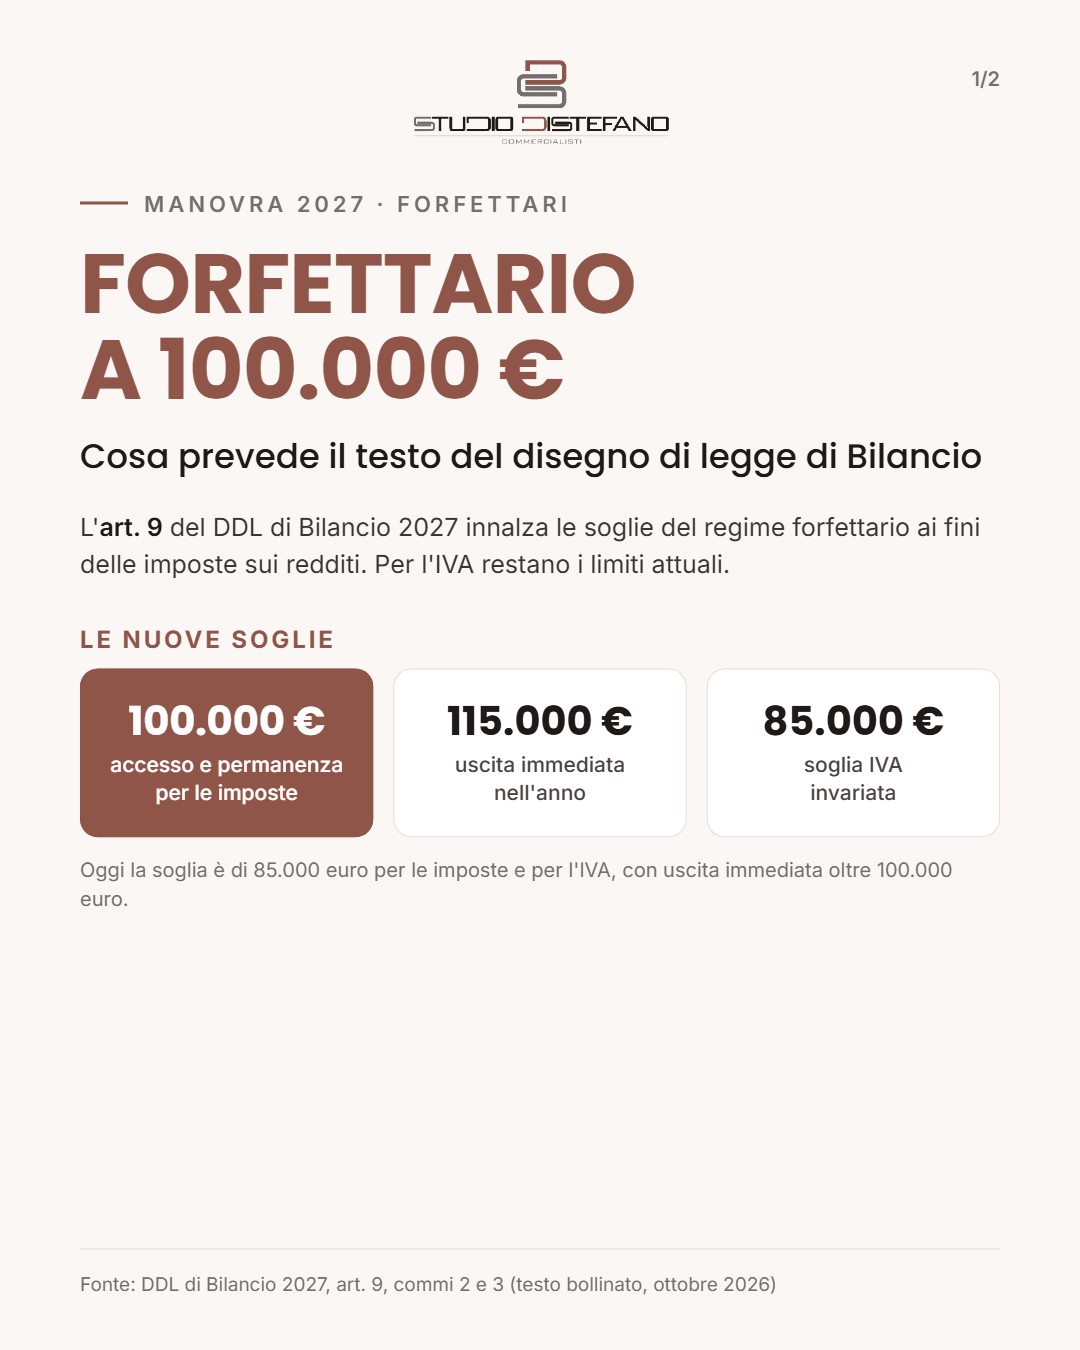
- l’acconto dell’imposta sostitutiva dovuta dai contribuenti in regime forfettario;
- il secondo acconto dei contributi INPS di artigiani e commercianti (sul reddito eccedente il minimale) e della Gestione separata;
- la rata della definizione agevolata dei carichi affidati all’agente della riscossione, per chi ha aderito.
Il secondo acconto si versa in un’unica soluzione e non può essere rateizzato. La stessa data è il termine per la comunicazione delle liquidazioni periodiche IVA (LIPE) del 3° trimestre e per il versamento dell’imposta di bollo sulle fatture elettroniche emesse nel 3° trimestre.
I lavoratori dipendenti e i pensionati che hanno presentato il modello 730 trovano invece l’acconto trattenuto direttamente in busta paga o sulla pensione di novembre.
Cosa fare
È opportuno verificare per tempo gli importi dovuti, in particolare per gli acconti: chi prevede un reddito 2026 inferiore a quello dell’anno precedente può valutare il metodo previsionale, che richiede però una stima accurata per evitare sanzioni in caso di versamento insufficiente.
Lo Studio Distefano è a disposizione per il calcolo degli acconti, la predisposizione dei modelli F24 e la verifica delle scadenze applicabili alla vostra posizione.
Fonti: art. 2 D.P.R. 322/1998; art. 7, comma 1, lett. h), D.L. 70/2011; art. 17 D.Lgs. 241/1997; scadenzario dell’Agenzia delle Entrate. Spunto da Fisco7 (26 ottobre 2026) e Capitalist (26 ottobre 2026). Le scadenze indicate hanno carattere generale: possono variare in base alla posizione del singolo contribuente.