Aprire la partita IVA: i quattro passaggi essenziali
11 novembre 2026 · Guide
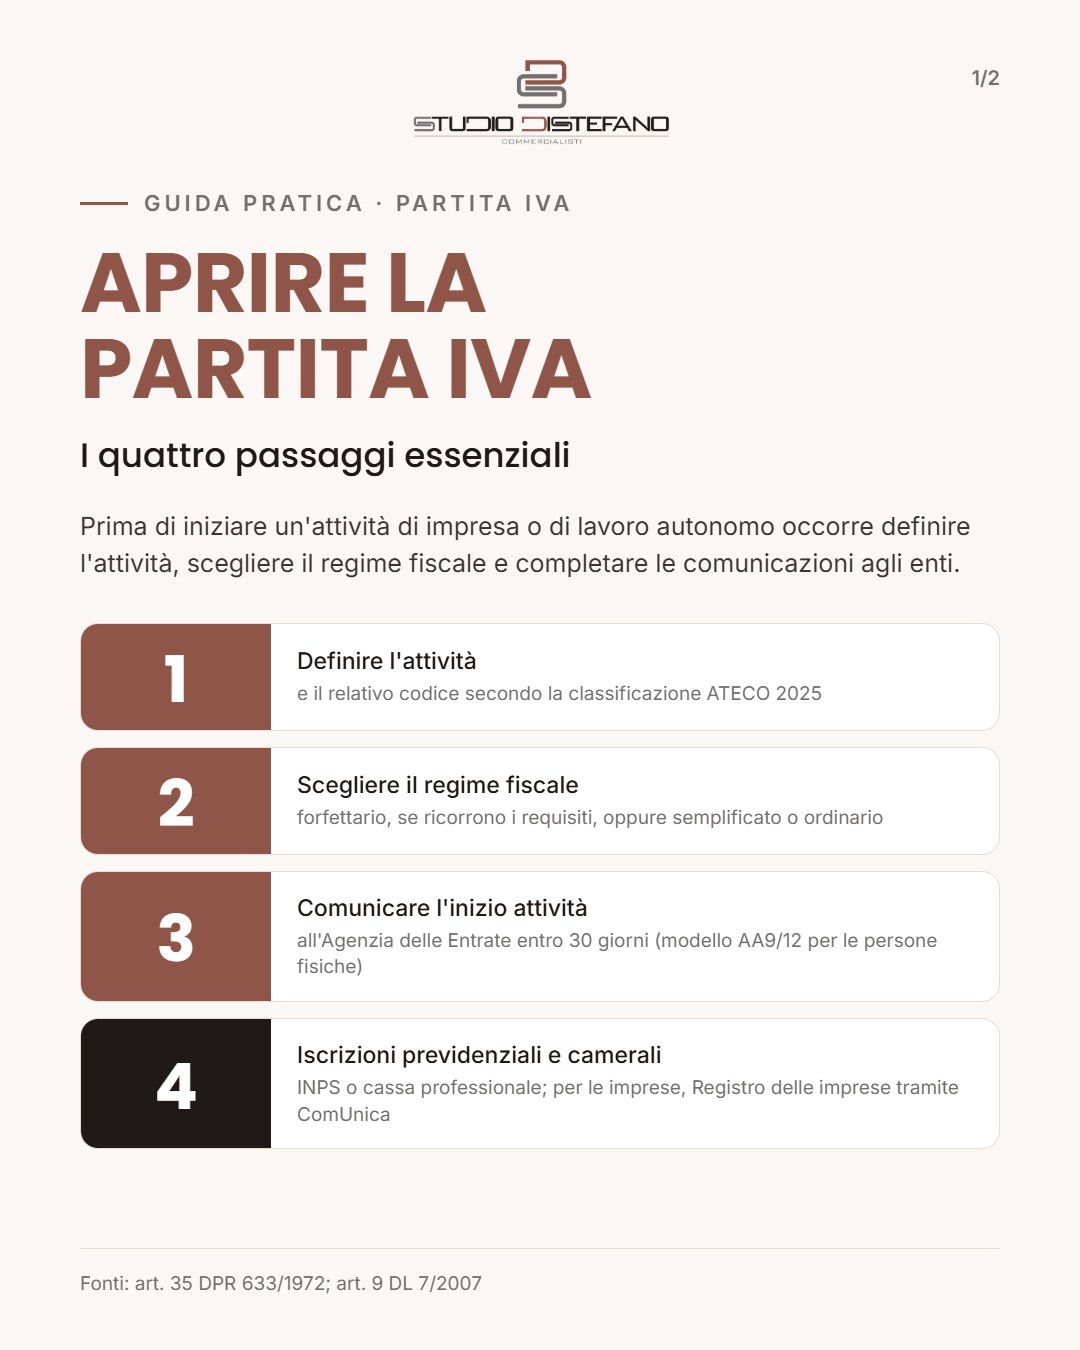
Aprire la partita IVA è il primo passo per avviare un’attività di impresa o di lavoro autonomo. Prima di presentare la dichiarazione di inizio attività è opportuno definire con precisione l’attività, scegliere il regime fiscale più adatto e pianificare le iscrizioni agli enti previdenziali e, per le imprese, al Registro delle imprese.
1. Definire l’attività e il codice ATECO
L’attività va individuata con il relativo codice secondo la classificazione ATECO 2025. Il codice incide sulla gestione previdenziale, sugli eventuali requisiti abilitativi e, nel regime forfettario, sul coefficiente di redditività applicabile.
2. Scegliere il regime fiscale
- regime forfettario: riservato a chi consegue ricavi o compensi non superiori a 85.000 euro e possiede gli altri requisiti previsti; prevede un’imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni di attività in presenza delle condizioni di legge, e l’esonero dall’applicazione dell’IVA;
- contabilità semplificata: per i professionisti e, entro determinati limiti di ricavi, per le imprese individuali e le società di persone;
- contabilità ordinaria: obbligatoria per le società di capitali e per le imprese oltre tali limiti, facoltativa negli altri casi.
Il disegno di legge di Bilancio 2027 propone di innalzare a 100.000 euro la soglia del regime forfettario ai fini delle imposte sui redditi; il testo è ancora all’esame del Parlamento.
3. Comunicare l’inizio attività
La dichiarazione di inizio attività va presentata all’Agenzia delle Entrate entro 30 giorni dall’avvio, con il modello AA9/12 per le persone fisiche e AA7/10 per gli altri soggetti. Per le imprese la comunicazione avviene tramite la Comunicazione Unica (ComUnica), che vale anche per il Registro delle imprese, l’INPS e l’INAIL. L’omessa o tardiva dichiarazione è sanzionata da 500 a 2.000 euro.
4. Iscrizioni previdenziali e camerali
- professionisti senza cassa: gestione separata INPS;
- professionisti iscritti a un ordine: cassa professionale di riferimento;
- artigiani e commercianti: gestione artigiani e commercianti INPS e iscrizione al Registro delle imprese.
Dopo l’apertura
Con la partita IVA iniziano gli adempimenti periodici: fatturazione elettronica, versamenti di imposte e contributi, dichiarazioni annuali. Una corretta impostazione iniziale evita costi e sanzioni negli anni successivi.
Lo Studio Distefano è a disposizione per valutare il regime più adatto alla vostra attività e per curare gli adempimenti di apertura.
Fonti: art. 35 DPR 26 ottobre 1972, n. 633; art. 1, commi 54-89, L. 23 dicembre 2014, n. 190; art. 9 DL 31 gennaio 2007, n. 7; art. 5, comma 6, D.Lgs. 18 dicembre 1997, n. 471. Informazioni aggiornate al 10 novembre 2026.